商户码套现:风险与隐患
支付系统的核心逻辑建立在交易双方的分离性基础上,当持卡人与商户身份重合时,系统风控机制将触发异常交易预警。主流支付平台的风控模型通过设备指纹、IP地址、交易时间分布等多维数据构建风险画像,若同一商户码在短时间内出现高频交易,系统会自动拦截并标记为可疑行为。这种技术设计并非针对特定群体,而是基于对金融欺诈行为的长期观察形成的防御体系,任何试图绕过系统规则的操作都可能触发三级风险响应机制。
从法律维度审视,套现行为本质上属于资金挪用,即便操作主体为商户本人,也可能构成对支付协议的实质性违反。支付机构的用户协议普遍规定商户码仅限于真实交易场景使用,任何虚构交易或转移资金的行为均属于违约。司法实践中,已有案例显示商户通过自刷套现被认定为"非法经营",相关资金可能被认定为违法所得予以追缴。这种法律风险不仅限于民事责任,更可能涉及刑事立案调查。
技术层面的套现尝试往往遭遇双重障碍:支付接口的加密传输机制与银行端的交易验证流程形成闭环。即便成功绕过前端验证,商户账户与绑定的银行账户间仍存在多重核验节点,包括但不限于持卡人身份验证、交易场景识别、资金流向追踪等。现代支付系统采用的分布式账本技术,使得任何异常资金流动都会在链上留下可追溯的数字足迹,这为后续的合规审查提供了技术支撑。
商户若存在资金周转需求,可借助正规金融工具实现合规操作。支付机构提供的账期管理、分期付款等服务,本质上是为商户设计的流动性解决方案。相比套现带来的法律与技术风险,这些合法途径既能保障资金安全,又能维持良好的商业信用。值得注意的是,部分支付平台已推出商户资金池管理服务,通过智能分账系统实现资金的合规流转与税务优化,这为商户提供了更安全的替代选择。
相关文章
白条临时额度如何安全变现
白条临时额度,顾名思义,是白条为了应对用户短期资金周转需求而提供的额外消费额度。与常规的信用卡额度相比,临时额度通常有时间限制和更严格的申请条件,且利息成本也可能更高。提现临时额度并非如直接使用信用卡...
得物取现商家,交税吗?
在探讨“得物取现商家 出来要交税吗”这一问题时,我们需要从法律和税务的角度进行分析。首先,得物取现商家即实物交易商家,这类商家在销售商品时,其收入应当按照税法规定申报并缴纳税款。根据中国的税收法律法规...
鹿优选额度套用? 风险与真相
鹿优选平台的额度体系本质上是基于用户信用评估的动态分配机制,其10200额度的设定并非简单的固定数值。平台通过多维度数据建模,将额度拆解为可拆分的信用单元,每个单元对应特定的使用场景与风险权重。这种设...
羊小咩的购物额度为何涨得这么快?
羊小咩的购物额度增长速度,并非一个能简单用“快”或“慢”来概括的绝对值。它更像是一个动态变化的曲线,受到多重因素的交互影响。在初期,许多用户由于平台鼓励和新手福利的叠加,购物额度涨幅往往惊人,达到阶段...
羊小咩花卡取现攻略
羊小咩享花卡的取现功能本质上是将信用额度转化为现金的金融行为,其操作逻辑与传统信用卡取现存在本质差异。用户通过绑定的第三方支付平台完成身份验证后,系统会根据用户的信用评分动态调整取现限额。值得注意的是...
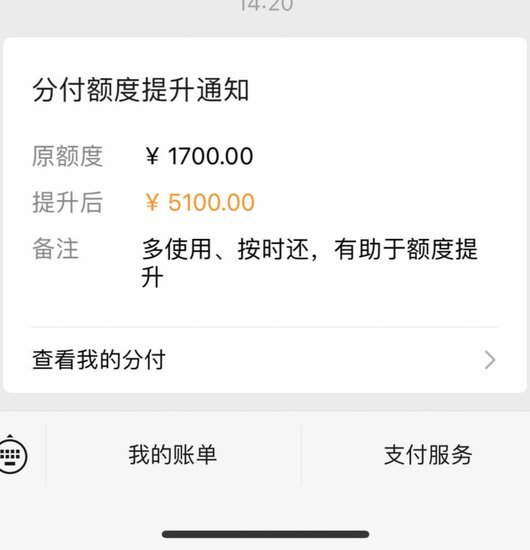
微信分付提现攻略:详解提现条件、手续费及安全保障
微信分付作为一种信用支付工具,近年来受到越来越多用户的青睐。不过,对于某些用户来说,在特定情况下可能会遇到需要将分付额度提现的需求。本文将从多个维度探讨“微信分付提现”的相关问题。 首先,关于提现政...