花呗套钱背后的真相
花呗套钱的本质,是一场围绕信用额度的精密算计。它并非简单的套现行为,而是一种将虚拟信用转化为现实现金流的策略。用户通过花呗完成消费,表面上是消费,实际上是在将未来的还款义务转化为当下的资金支配权。这种操作背后,隐藏着对信用额度的深度挖掘和利用。花呗套钱的核心逻辑,是通过消费转化信用额度,再通过各种渠道将资金回流,形成一个闭环。这种行为的边界,往往模糊在合法与灰色地带之间,需要用户具备高度的金融敏感度和风险意识。
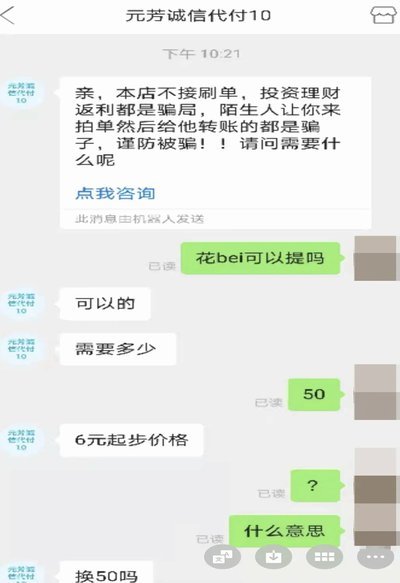
花呗套钱的动机,根植于现代消费文化的膨胀与个人财务规划的失衡。在消费主义盛行的当下,许多人将花呗视为一种即时满足工具,通过提前消费来提升生活品质。然而,当消费欲望超过还款能力,套现行为便应运而生。其表现形式多样,从利用账单周期差额进行资金周转,到通过虚拟商品交易实现资金转移,甚至利用支付宝的理财功能进行套利。这些行为的背后,是对信用资源的过度索取,以及对个人财务风险的漠视。套现者往往低估了这种行为对信用体系的破坏,也高估了自己的还款能力。
花呗套钱的风险,远不止于逾期罚款和征信污点。长期依赖花呗套现,会形成恶性循环:短期资金需求刺激更多消费,消费增长又加剧还款压力。这种循环一旦形成,个人财务状况将迅速恶化。更严重的是,频繁的套现行为会触发支付宝的风控机制,导致信用额度冻结甚至账户限制。从社会层面看,过度依赖消费信贷会扭曲消费结构,加剧社会的金融脆弱性。花呗套钱的代价,最终会以更高的利息成本和更沉重的心理负担,压在每一位套现者的肩上。
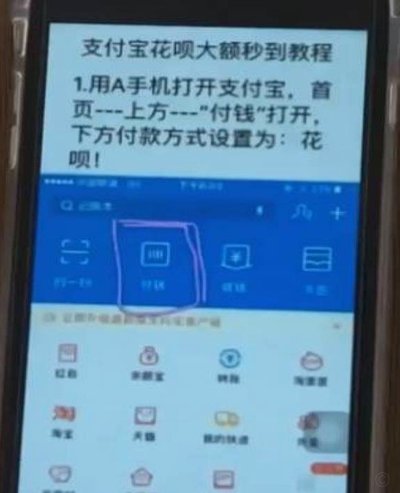
花呗套钱现象的治理,需要平台、用户和社会三者的协同努力。支付宝等平台在风控系统中加入更智能的反套现机制,例如通过行为分析识别异常交易模式。同时,平台需要在用户协议中明确标注套现行为的法律风险,避免用户误入歧途。用户教育同样关键,许多人对花呗的理解停留在“先享后付”,却忽视了其本质上是一种信用借贷工具。社会层面则需要加强金融素养教育,让年轻人理解杠杆的双刃剑效应。只有多方合力,才能让花呗回归消费金融服务的本质,而非套现工具。
花呗套钱现象的未来,取决于金融科技与金融监管的博弈。随着央行对数字支付的监管趋严,花呗等消费信贷工具的边界将被重新定义。未来可能出现更精细化的信用评分模型,将用户的还款能力、消费习惯与社交数据相结合,从而降低套现的可能性。同时,金融教育将成为标配,支付宝等平台可能会在用户开通花呗功能时,强制推送风险提示和理财课程。花呗套钱现象的消亡,并非不可能,而是需要时间、技术和社会共识的共同作用。
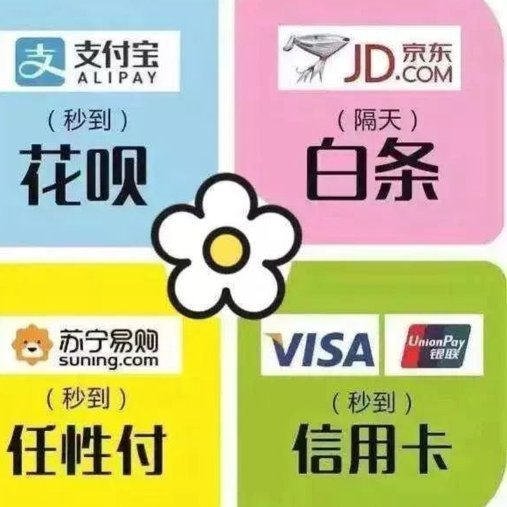
花呗套钱,是一面照妖镜,映射出当代人在消费与信用之间的脆弱平衡。它既反映了金融普惠的成就,也暴露出金融素养的不足。套现行为的本质,是对信用资源的滥用,而非简单的资金周转。真正的金融智慧,不在于如何钻空子,而在于如何建立可持续的信用体系。花呗套钱的悲剧在于,它让部分人陷入了“借新还旧”的无底洞,而忽略了信用的本质——它是一份承诺,而非一场游戏。
相关文章
白条取现:全攻略与风险控制
白条,作为一种加速现金流的金融工具,在商业运营中扮演着日益重要的角色。然而,对于许多初创企业或中小企业而言,如何将白条的资金“取现”出来,往往是一个困扰。简单地将其视为“预付款”或“赊销”处理,并不能...
哪些携程商户支持拿去花+花呗支付
近年来,随着数字支付方式的普及和用户需求的多样化,携程旅行网旗下的“拿去花”产品应运而生。该服务允许用户通过蚂蚁花呗进行消费预支,即在预订机票、酒店、旅游套餐时先行支付部分或全部款项,并在约定的时间内...
得物取现商家,交税吗?
在探讨“得物取现商家 出来要交税吗”这一问题时,我们需要从法律和税务的角度进行分析。首先,得物取现商家即实物交易商家,这类商家在销售商品时,其收入应当按照税法规定申报并缴纳税款。根据中国的税收法律法规...
花鲢价格波动:因地制宜探秘
花鲢,学名鳙鱼,是一种广泛分布于我国各大水系中的淡水鱼类。其肉质鲜美,营养价值高,在市场上颇受欢迎。然而,关于“花鲢多少钱一斤”的问题却往往因地域、季节和市场供需关系的变化而难以给出一个确切的答案。在...
揭秘花呗套现的高风险与技术壁垒
花呗套现行为在金融合规框架下存在显著风险,其本质是将信用额度转化为非法现金流。平台通过大数据风控系统实时监控资金流向,任何试图绕过消费场景的提现操作均可能触发反欺诈机制。2023年银保监会数据显示,约...
拿去花提现全攻略
拿去花作为一种金融产品,近年来在中国市场迅速崛起。用户可以通过下载相应的APP或访问官网注册成为会员后,即可使用拿去花服务。但不少用户疑惑,如何将自己账户内的资金提现出来?本文将从几个方面深入分析这一...