美团月付能套现吗?揭秘背后风险与代价
美团月付的底层逻辑是基于消费场景的信用额度,其本质是平台为用户在餐饮、零售等特定生态内的消费提供的延期支付工具,而非具备提现功能的现金贷款。当用户产生“套现”念头时,实际上是在试图通过虚假交易,将原本锁死在消费链路里的“信用额度”强行转化为可流通的“现金资产”。这种行为从根本上扭曲了金融工具的初衷,将原本用于提升生活品质的信用杠杆,变成了破坏生态平衡的违规操作。
所谓的套现路径,通常依赖于在商户端伪造虚假交易记录,通过虚增订单金额来实现资金的转移。这种操作虽然在短期内看起来实现了资金的“变现”,但其背后隐藏着极高的技术性风险。这种行为不仅是对美团交易闭环的暴力拆解,更是在挑战支付平台的风控红线。所有的套现行为,其路径必然经过商户端与个人端的资金流转,而这种非正常的资金流向,在高度数字化的交易链路中,留下的痕迹比想象中要深刻得多。
参与套现的代价绝不仅仅是那笔昂贵的手续费,更是一场关于信用资产的“自残”。现行的风控逻辑早已不再依赖简单的金额监测,而是通过用户行为画像、设备ID关联、地理位置偏移以及商户类目的异常波动等维度,进行全方位的多维交叉验证。一旦算法识别出交易模式呈现出明显的“无实物、无服务、纯资金流”特征,用户的账户会立即面临额度冻结、功能关闭甚至永久封禁的后果。这种信用资产的瞬间清零,往往比损失几笔手续费要沉重得多。
更深层的风险在于套现中介的“黑产”陷阱。由于套现涉及违规操作,处于灰色地带的“中介”往往拥有极低的操作成本和极高的欺诈效率。很多用户在尝试通过第三方进行所谓的“额度转换”时,往往会遭遇资金被截留、信息泄露或直接被骗取的局面。由于这种交易本身不具备法律保障,一旦发生纠纷,用户不仅无法通过法律手段追回损失,甚至还可能因为涉嫌参与非法经营或金融诈骗而陷入严重的法律困境。
从长远财务规划的角度来看,将消费信贷视为应急流动性的补充是合理的,但将其视为提现渠道则是极其危险的。健康的金融生活应当建立在“先消费、后结算”的规则边界内。过度依赖违规手段去获取流动性,只会导致个人信用资产的快速缩水和负债风险的指数级增长。与其在风险的边缘进行一场注定会失败的博弈,不如回归信用工具的原始功能,建立起更加稳健、透明的个人财务防御体系。
相关文章
羊小咩享花卡提现攻略
羊小咩享花卡提现机制的优化设计,往往是用户体验提升的关键。从实践角度来看,羊小咩的提现流程并非单一模式,而是根据消费类型、账户状态以及系统维护情况而有所调整。首先,需要明确的是,并非所有消费都支持即时...
如何巧妙提升微信分付额度?
支付系统的稳健运行,并非仅仅依赖于额度和密码校验,其底层构建的是一个复杂的信用与行为画像网络。深入理解“微信分付”这类资金流动行为的潜在漏洞,核心视角必须从技术层面转向模型风险和行为经济学层面。微信分...
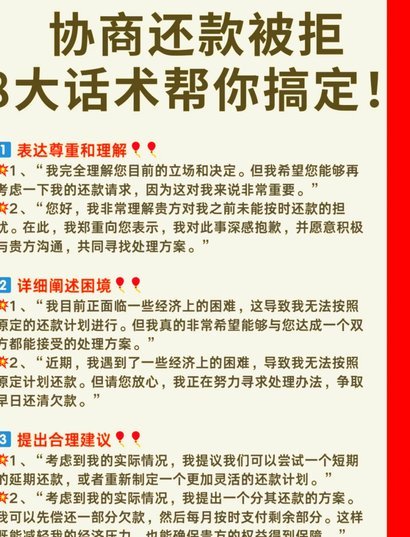
分期乐延期还款怎么协商
面对突如其来的经济困难,不少用户可能会遇到无法按时还款的情况。在这种情况下,通过与分期乐客服进行有效的沟通协商以延期还款成为了一种可能的解决途径。首先,需要确保自己处于可以积极寻求解决方案的心态,并准...
鹿优鲜现状如何 易于入局吗?
鹿优鲜是一家以“健康食材,便捷生活”为理念的电商平台。近年来,随着消费者对食品安全和健康管理关注度的提升,鹿优鲜凭借其优质的供应链和高效的物流配送服务,在市场上逐渐崭露头角。从目前的市场表现来看,鹿优...
得物取现商家,交税吗?
在探讨“得物取现商家 出来要交税吗”这一问题时,我们需要从法律和税务的角度进行分析。首先,得物取现商家即实物交易商家,这类商家在销售商品时,其收入应当按照税法规定申报并缴纳税款。根据中国的税收法律法规...
遭遇拿去花风控如何自救?
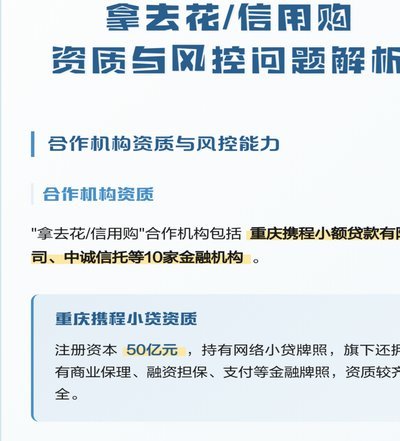
用户遭遇"拿去花风控"时,核心矛盾在于系统风险评估模型与个人行为模式的错位。风控机制本质上是基于大数据算法的动态评分系统,其核心逻辑在于通过历史数据预测未来风险。当用户出现频繁更换设备、异常登录地点、...