花呗秒到账:谁在背后运作?
花呗秒到账二维码,听起来像是为即时消费需求而设计的便捷支付方式。实际上,它并非一个独立存在的平台,而是依托于支付宝花呗功能,并由第三方商家提供的特定支付入口。其运作原理的核心在于利用花呗的授信额度,允许用户通过扫描二维码后,资金在极短时间内到位,绕过传统转账或银行卡支付的确认环节。这种模式之所以兴起,与近年来“先消费、后付款”理念的流行以及商家对提升转化率的需求密切相关。为了实现秒到账的效果,这些二维码平台通常会集成花呗开放API,将用户跳转至支付宝的授权页面,完成支付流程。因此,理解其本质在于抓住“第三方桥梁 + 花呗授信”这两点,不能将其等同于一个独立的支付机构或银行。
从商业模式角度分析,这些提供秒到账二维码的平台通常采用两种主要盈利方式:一是向商家收取交易手续费,费用可能高于标准花呗收单费率;二是与提供资金支持的机构合作,例如小贷公司或消费金融机构,通过引导用户使用花呗分期等服务获取收益分成。这种模式看似为消费者和商家提供了便利,但在风险管控方面需要格外重视。对于用户而言,应当仔细评估平台资质,了解其数据安全措施,避免个人信息泄露或遭受欺诈。对于商家而言,则应选择信誉良好的平台合作,并确保二维码的安全性,防止被恶意篡改导致资金损失。毕竟,花呗秒到账的速度,如果与安全保障缺失相伴,就会变成一场巨大的损失。
这种秒到账服务对花呗本身也构成了一种微妙的影响。虽然它扩大了花呗的使用场景,提升了用户粘性,但同时也带来了风控挑战。由于资金的快速到位,容易滋生虚假交易或恶意刷单行为,增加了蚂蚁集团面临的违约风险和声誉压力。为了应对这些风险,支付宝可能会对接入秒到账二维码的平台进行更加严格的资质审核与监管,甚至限制其接入权限。可以预见的是,在未来,花呗生态中的第三方服务提供商将面临更严格的合规要求,以确保花呗业务的可持续发展。这种趋势也直接影响了消费者在使用这类服务时的预期和体验。
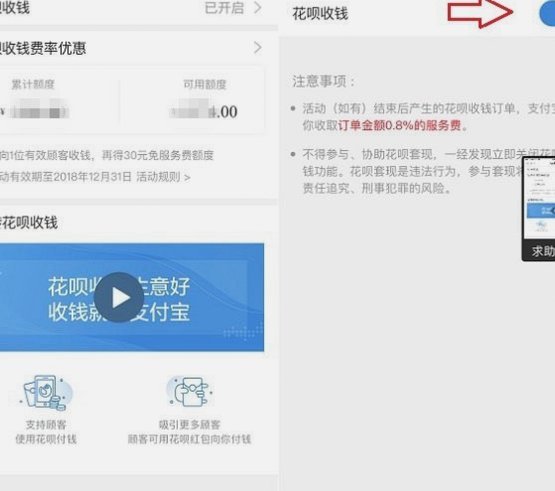
技术实现层面,花呗秒到账二维码平台的关键在于其对支付宝API的精巧利用。它需要能够安全地获取用户的授权信息,并将支付请求准确地传递至支付宝后台。同时,还需要具备实时通知功能,在资金到账后立即向商家发送确认信息。为了提升用户体验,一些平台还会提供定制化的二维码样式和支付页面,以融入商家的品牌形象。然而,这种技术的复杂性也带来了潜在的安全隐患。如果平台的代码存在漏洞或服务器被攻击,用户的花呗账户可能会面临风险。因此,安全架构的构建以及持续的代码审计成为了这类平台生存的关键要素,也是用户信任的基础。
值得注意的是,目前市场上涌现出许多宣称提供“花呗秒到账二维码”的平台,其中可能存在一些不法分子利用虚假信息进行欺诈活动。这些平台的二维码扫描后可能跳转至钓鱼网站,盗取用户的支付宝账户和密码。因此,在选择此类服务时,务必保持警惕,选择知名度高、信誉良好的平台。通过查询该平台的工商注册信息、营业执照以及相关资质认证等途径进行验证,可以降低被骗的风险。同时,也要注意保护个人隐私,不要轻易将花呗账户信息透露给他人。最终,安全使用这类服务需要用户和平台双方共同努力,构建一个安全可靠的支付环境。
更进一步思考,花呗秒到账二维码模式暴露了当前数字经济快速发展下的几个关键问题:一是第三方支付生态的风险管控,二是消费金融服务的合规监管,三是用户个人信息安全的保护。未来,随着相关政策法规的不断完善和技术的持续进步,我们可以期待更加安全、便捷、高效的花呗支付体验,同时也能更好地平衡创新与风险之间的关系,为数字经济的可持续发展奠定坚实的基础。这需要政府、企业和用户共同参与,才能构建一个更健康、更透明的金融生态系统。
相关文章
携程拿去花提现指南:一步到位,轻松到账
近年来,随着移动支付的普及与金融需求的增长,“携程拿去花”作为一种旅行消费金融服务,受到了不少用户的青睐。然而,用户在享受便捷的同时,难免会遇到需要提现平台资金的情况。本文将深入探讨如何通过正规渠道从...
拒服兵役被罚:三人案例背后的深层思考
王某飞等三人拒服现役的处罚案例折射出当代社会对兵役制度认知的深层裂变。根据《兵役法》第57条,拒服兵役者将面临2万元至5万元罚款,并被纳入征信系统限制高消费。这种刚性惩戒措施背后,暗含着国家对兵役制度...
信用卡套现真的能即时到账吗?
关于“套现是实时到账吗”这一问题,首先要明确的是,不同情况下,“套现”的定义和结果存在差异。通常所说的套现,主要指的是将信用卡中的现金价值通过各种方式提取出来,比如通过预借现金或者某些第三方支付平台操...
网贷平台风暴后理性观察
## 盘点网贷平台:风暴后的理性观察 近年来,网贷平台的快速发展改变了传统的融资格局,为中小企业、个体创业者提供了新的出路。然而,伴随监管的加强和市场洗牌,大量的平台倒闭和风险暴露,也让人们对这一领...
如何巧妙解锁便利店会员卡包隐藏购物额度上限?
许多便利店的会员卡包(通常指电子优惠券、积分、折扣等)存在一个隐藏的购物额度上限,即在一定时间内,你必须消费多少钱才能解锁或激活其中的所有福利。这种机制并非偶然,它是一种精妙的消费引导策略,旨在鼓励消...
得物余额提现到银行卡有多快
得物余额提现至银行卡的时间受多重因素影响,核心取决于平台资金流转机制与银行系统对接效率。从技术层面看,得物采用第三方支付通道完成资金划转,其底层逻辑涉及订单校验、风控拦截、资金清算三个环节。正常情况下...