拿去花套现回收商家:理解资产变现的底层经济逻辑
交易资产变现的原始需求,核心是解决时间价值和市场流动性的巨大错配。当持有者无法通过正规渠道或等待周期实现资金回笼时,一种极度渴望即时现金流的经济压力就会形成,这构成了“套现”行为最底层的驱动力。专业的回收商家集群并非简单的买卖双方,他们更像是一个基于信息不对称和时间折价机制运作的高效、非正式金融枢纽。这些平台存在的经济学逻辑,是从资产实际市场价值(Theoretical Market Value)到即时可支配现金流(Immediate Cash Flow)的急剧折扣化过程。这种深度缩水体现了风险溢价、流通成本以及交易对手方信用评估的巨大损耗。分析这类商家群体,不能仅停留在物品层面的估值,而必须深入考察其所承载的底层经济困境和资金周转率的复杂关系,理解这背后是一套极具生命力的、以速度为唯一衡量标准的地下金融循环体系。
从商业生态系统的角度审视“拿去花套现回收商家”,我们看到的是一个高度依赖信誉维护与信息不对称优势运作的微观市场结构。这些商家的盈利模式,其核心壁垒在于对特定物料、品牌或知识产权的快速鉴别能力和批量处理能力。他们构建了一个跨越传统零售与金融服务的灰地经济带,充当了从闲置资源到流动资本的最快捷通道。商家掌握着定价权的关键环节:即设定的“合理折扣阈值”。这种阈值并非由物理损耗决定,而更多是受制于其自身的资金周转需求、对风险的耐受程度以及客户群体心理预期的综合结果。因此,评价这类商家,不能简单套用正常的市场交易模型;必须将其视为一个动态平衡点:买方迫切需要现金流,卖方则提供了一个接受高折扣和快速清算的出口。
进一步挖掘其社会经济学意涵,我们会发现这种行为模式的深层驱动力源于个体在风险叠加下的财务脆弱性。当个人财富结构过于单一化,缺乏分散投资或应急预案时,本应具有潜在价值的实物资产(无论是否是收藏品、电子产品或品牌服饰),便会迅速降级为最容易变现的临时资金来源。这揭示了宏观层面上消费安全垫的不足和微观层面上金融教育体系的缺失。当社会流动性障碍加剧,个体财力一旦遭遇突发冲击,资产价值的“非刚需化”就会成为唯一的生存选项。因此,“套现回收商家”的存在,本质上是社会经济结构性压力传导到消费级交易层的具象表现,它映射的不仅仅是物体的价格,更是其背后用户生活状态的极度紧张和焦虑。
最终,从市场监管、伦理风险与金融规范的角度进行审视,这一产业链条存在显著的治理盲区和潜在的系统性风险敞口。由于缺乏统一的标准化的定价机制和完善的第三方评估体系介入,交易过程极易被信息差利用放大。这不仅涉及资金流向的透明度问题,更关乎到消费者权益保护与资产真实价值的认定。一个健康的社会经济模型应当引导资产闲置化资源进入正规、可监管、高信誉度的处置渠道,而非依赖于低价倾销和快速决策的非正式市场。只有建立起一套跨行业、具备专业鉴定能力和法律保障机制的替代性回收体系,才能有效降低个体过度依赖急售行为的风险,最终使资产变现过程回归到价值评估与理性交易的最佳轨道。
相关文章
分期乐取现影响信用记录吗?
近年来,随着金融科技的迅速发展,越来越多的年轻人选择通过分期乐这样的消费金融平台来满足日常消费需求。然而,在使用这些服务时,用户往往会产生一些疑问和担忧,其中之一就是关于取现功能是否会上征信的问题。...
花呗套现手续费背后的秘密
“套现花呗多少手续费 出的”这个问题,实际上反映了一种用户行为的困境,也蕴含着支付体系的风险管理挑战。简单地给出“手续费多少”的数字,并不能真正解答用户面临的根本问题。花呗套现本质上是一种利用流动资金...
微信分付能否提现?深度解析背后的资金流向和风险点
近年来,随着移动支付的普及,微信分付作为一种新兴的支付方式逐渐走入人们的视野。很多人对“微信分付可以提现吗”这一问题产生了浓厚的兴趣和疑问。实际上,这个问题涉及到支付产品的设计初衷、法律法规以及用户权...
得物平台购物体验:用户评价与供应链优势解析
得物平台,早已不仅仅是一个商品交易的渠道,它代表了一种更为细致、有温度的消费体验。要评估其价值,不能简单地用“方便”或“价格”来衡量,而是要深入理解其核心机制:精准的供应链数据和用户驱动的真实评价体系...
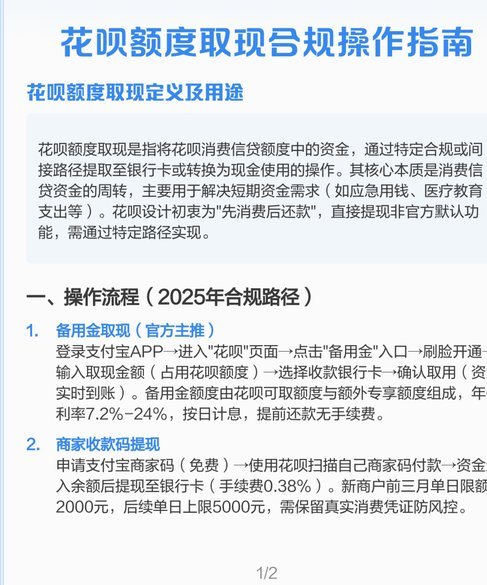
花呗提现4种方法,安全高效提取额度
花呗的提现机制并非传统银行转账那么直接,而是基于支付宝的支付体系运作,因此需要理解其背后的逻辑才能高效地实现资金的提取。花呗额度可提现的4个核心方案,并不仅仅是简单的点击按钮,而是需要根据自身情况选择...
拍拍贷借款攻略:提高成功率的几个关键点
在当前网贷行业竞争日益激烈的背景下,拍拍贷作为一家知名的P2P借贷平台,其借款成功率直接影响用户体验和平台口碑。要实现借款成功,借款人需要从资质准备、风险控制等多个维度进行综合考量。 首先,借款人的...