花呗提现真的伤征信吗?避坑指南与真相解析
花呗作为蚂蚁集团推出的信用支付工具,其核心功能是消费分期而非现金提取。用户若需现金,通常需通过借呗等信贷产品实现。从技术逻辑看,花呗取现本质上属于信用额度的挪用,但实际操作中该功能已被关闭。支付宝在2020年明确禁止花呗提现,此举旨在防范资金挪用风险,同时避免用户陷入过度借贷陷阱。这一调整反映出平台对信用体系的精细化管理,将消费信用与现金提取进行严格区分。
征信系统的核心在于记录信用主体的债务履约行为,而花呗的信用评估机制与传统信贷存在本质差异。根据央行征信中心披露的数据,花呗交易记录并未纳入个人征信报告,其信用评估主要依赖支付宝内部的风控模型。当用户通过借呗提现时,该行为会被视为信贷行为,若按时还款则不会产生负面记录,但逾期则可能被报送至征信系统。这种差异导致部分用户误认为花呗取现与征信存在直接关联,实则二者属于不同的信用评估体系。
信用额度的使用模式直接影响征信表现。花呗的信用额度基于用户消费行为动态调整,而借呗的提现额度则受用户信用评分和还款能力约束。当用户频繁通过借呗提现并产生利息支出时,可能触发支付宝的风控机制,导致信用额度下调甚至冻结。这种动态调整机制本质上是对信用风险的预判,而非单纯征信记录的累积。值得注意的是,提现行为本身不会直接产生征信记录,但关联的还款行为可能通过其他渠道间接影响信用评分。
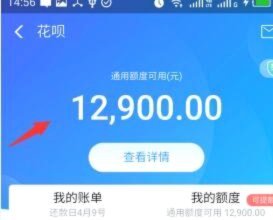
征信体系的完善性决定了信用行为的透明度。当前国内征信系统仍以传统信贷数据为主,对消费金融产品的覆盖存在局限。花呗等新型信用工具的信用数据尚未完全纳入征信体系,导致部分用户对信用风险的认知存在偏差。这种信息不对称可能引发过度借贷行为,当用户因提现产生的利息负担超出还款能力时,可能被迫转向更高成本的借贷渠道,最终形成债务闭环。这种风险提示了信用体系完善的重要性,也说明用户需建立正确的信用认知。
在信用管理实践中,用户应区分不同信用工具的使用规则。花呗的信用评估侧重消费行为,而借呗的提现属于信贷行为,两者在征信体系中的处理方式存在本质差异。合理使用信用工具的关键在于建立清晰的还款计划,避免因短期资金需求导致长期信用受损。当用户需要现金时,应优先选择正规金融机构的信贷产品,而非依赖消费信用工具的提现功能。这种理性使用信用的意识,才是维护个人信用记录的核心要义。
相关文章
分期乐额度如何关闭
分期乐额度关闭涉及对用户信用资产的主动管理,其本质是通过调整授信额度来优化资金使用效率。平台系统会根据用户消费行为、还款记录及信用评分动态评估额度,关闭操作需基于对自身财务状况的精准判断。用户需明确区...
羊小咩额度怎么开通?看完这篇就明白了
羊小咩额度开通的核心逻辑建立在用户信用画像的精准构建上。平台通过多维数据模型对申请者进行风险评估,涵盖消费行为轨迹、还款历史、社交网络活跃度等非传统指标。这种评估体系突破了传统金融机构依赖的静态征信报...
让扫花呗码背后的营销智慧
近年来,“让扫花呗码”的营销策略逐渐成为许多商家吸引顾客的新手段。这种操作通过将“让扫花呗码”与优惠活动相结合,巧妙地将金融服务嵌入日常消费场景中,从而提高了用户对支付宝及蚂蚁金服旗下产品的认知度和使...
分期乐额度提升实用技巧
分期乐的额度体系本质上是基于用户信用画像的动态评估模型,其核心逻辑在于通过消费行为数据反推还款能力。平台会综合分析用户历史分期记录、账单履约率、消费频次及金额波动等维度,构建多维评分体系。值得注意的是...
羊小咩借款在哪找?
近日,羊小咩这一角色凭借其可爱形象和鲜明性格赢得了广大网友的喜爱。关于“羊小咩借款的位置在哪里”这个问题,其实更深层次地反映了现代社会中个人借贷需求的多样化与便捷性问题。 首先,从技术角度看,互联...
羊小咩的购物额度为何涨得这么快?
羊小咩的购物额度增长速度,并非一个能简单用“快”或“慢”来概括的绝对值。它更像是一个动态变化的曲线,受到多重因素的交互影响。在初期,许多用户由于平台鼓励和新手福利的叠加,购物额度涨幅往往惊人,达到阶段...