美团月付费率揭秘:商户必读指南
美团月付的费率体系构建了一套复杂的商业逻辑,其基础费率通常以交易金额的百分比形式呈现。不同商户类别存在显著差异,餐饮商户普遍采用1.5%-3%的抽成比例,而生活服务类则可能高达5%-8%。这种分层设计源于平台对不同品类的运营成本评估,例如餐饮商户需承担更高的履约风险与配送成本,而生活服务类则涉及更复杂的服务标准化问题。值得注意的是,平台会根据商户的月均交易频次动态调整费率,高频交易商户可能获得阶梯式费率优惠,这种机制既激励活跃度又平衡平台收益。
动态调整机制的核心在于用户行为数据的深度挖掘。美团通过分析用户的消费频次、支付习惯及信用评分,构建出多维的定价模型。例如,高频次用户可能被赋予更低的费率门槛,而低频用户则面临更高的服务成本分摊。这种策略本质上是将用户价值量化后进行精准定价,同时通过算法预测用户生命周期价值,为不同阶段的用户提供差异化的费率方案。值得注意的是,平台在调整费率时会预留一定的弹性空间,以避免因过度定价导致用户流失。
隐性成本往往被用户忽视,构成了费率体系的灰色地带。除了显性费率外,商户还需承担提现手续费、跨平台支付转换成本及技术服务费等附加支出。例如,部分商户在提现时需支付0.6%-1.2%的手续费,而接入第三方支付渠道可能产生额外的接口费用。更隐蔽的是,平台通过数据垄断形成的议价能力,使部分商户在谈判中处于被动地位,这种隐性成本最终转化为服务价格的上浮。这些非透明支出构成了费率体系的第二层结构。
用户画像技术正在重塑费率定价的底层逻辑。美团通过整合用户的地理位置、消费时段、设备类型等数据,构建出精细化的用户标签体系。这种技术使平台能够针对不同用户群体设计差异化的费率策略,例如针对年轻用户的免押金服务或针对商务用户的快速提现通道。同时,平台利用机器学习模型预测用户的支付意愿,通过动态定价实现收益最大化。这种数据驱动的定价模式正在模糊传统费率的边界,使定价行为更具侵略性。
费率体系的演变正在引发行业生态的连锁反应。美团月付的高渗透率迫使传统支付机构调整费率结构,部分银行开始推出针对商户的费率补贴计划。同时,这种定价模式催生了新型支付服务商,它们通过提供定制化费率方案争夺市场份额。更深远的影响在于,这种数据驱动的定价逻辑正在重塑整个支付行业的竞争规则,使费率成为衡量平台综合服务能力的重要指标。这种变革正在推动支付行业从单纯的交易中介向综合服务商转型。
相关文章
分期乐如何查看额度
要查询“分期乐”的信用额度,首先需要明确您是通过哪种渠道申请了该服务。分期乐主要是通过网络平台为用户提供的借贷服务,因此查询额度的方式也主要依赖于线上操作。 1. **登录个人账户**:打开分期乐...
2021年白条申请攻略
2021年,支付宝推出了一项名为“白条”的金融服务,旨在帮助用户提升消费体验。通过白条,消费者可以在购买商品或服务后暂时延后付款,从而提高灵活性和现金流管理效率。然而,不少用户在使用过程中遇到了无法成...
白条无法用?这几个方法简单易行
近年来,白条作为一种便捷的支付方式,在消费市场中越来越受欢迎。不过,有时用户会遇到无法直接使用白条的情况,例如账户信用额度不足或暂时关闭了白条服务。这时,如何简单有效地“套出”白条就成了不少人的关注点...
羊小咩享花卡微信提现:全流程操作与底层金融逻辑详解
提现机制本质上是一组高度耦合的金融链路校验与资金流锚定过程,它远非简单的“转账操作”。针对“羊小咩享花卡”体系,其微信提现的流程设计,必须首先进行跨平台的权限级别识别与身份域绑定。用户发起提现请求时,...
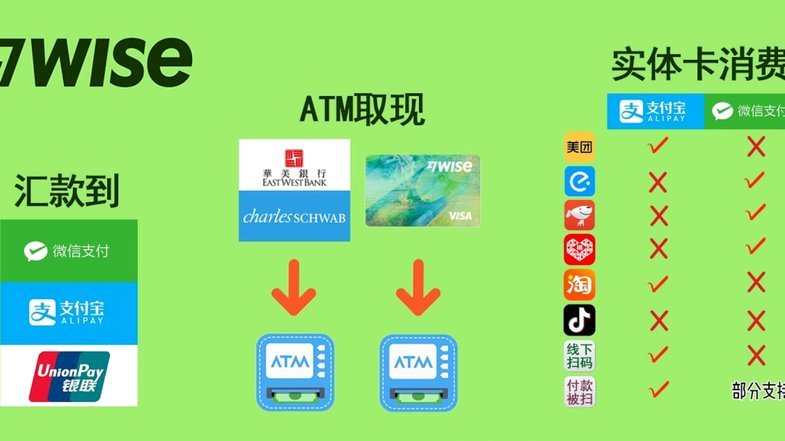
分付收款码提现指南:安全高效操作方法
近期,越来越多的消费者选择通过“分付”这一支付方式完成在线交易。然而,当用户需要将“分付收款码”里的资金提现到银行卡时,可能会遇到一些困惑。本文旨在详细解析如何安全高效地进行取现操作。 首先,使用...
分期乐额度提额指南
近期,关于分期乐购物额度的讨论热度持续上升。对于许多消费者而言,如何合理利用并最大化提升自己的分期乐购物额度成为了一个重要课题。从用户行为分析来看,提高购物额度的关键在于优化个人信用评分和增加信用额度...