分付套现:机遇与风险并存
分付套现,在金融市场中,特别是高频交易和对冲基金的运作中,体现了一种极具争议且复杂的方式。它并非简单地将资金分割并进行多倍投机,而是在一个核心资产的基础上构建出复杂的、甚至嵌套的交易体系。想象一下,一个投资者通过分付方式,将一笔巨额资金分配到不同的时间段和策略上,每个“分付者”都扮演着不同的角色:一部分负责短期变现加速,另一部分则致力于长期持有并获取收益,还有一部分则专注于风险控制和止损操作。这种模式的核心在于利用不同投资者对市场认知差异、风险偏好以及资金周转能力的不同,从而构建一个更高效的交易系统。关键在于,所有分付者都共享着最终的目标——最大化整体收益。然而,这种效率背后隐藏着巨大的挑战:需要精准的协调机制来避免信息不对称导致的巨大损失;同样,也面临着复杂的合规风险和监管审查压力。
分付套现的核心在于“流动性”的有效利用。传统单一资金池的套现,往往受限于流动性转换成本,尤其是在市场剧烈波动时,快速捕捉机会变得困难重重。而通过分付,可以将资金按照不同时间段进行分配,一部分资金用于短期、高频的交易,以便迅速响应市场变化;另一部分则用于长期投资,以获得相对稳定的收益。这种分工将流动性和稳定性相结合,形成了一个双刃剑效应。但是,也因此需要更精细的时间管理和风险控制。如果短线策略出现大幅亏损,而长线策略却没有相应回报,那么整个系统就会面临巨大的压力。此外,对“分付者”之间利益的协调也是至关重要的,稍有不慎就可能引发复杂的纠纷和信任危机。
深入探讨分付套现的风险时,需要重点关注信息不对称带来的潜在问题。在众多分付者中,必然存在专业水平、风险承受能力以及市场判断能力上的差异。如果某些“分付者”利用其优势进行过度交易或不合理的风险操作,那么整个系统就会受到波及。更重要的是,信息的流通速度和透明度直接影响着决策的合理性。缺乏有效的沟通机制和监督机制,很容易导致信息被扭曲、误导甚至被恶意利用,最终损害所有分付者的利益。因此,构建一个稳定且高效的分付套现体系,除了技术层面的优化之外,更需要建立一套完善的信息共享、风险控制和纠纷解决的机制。
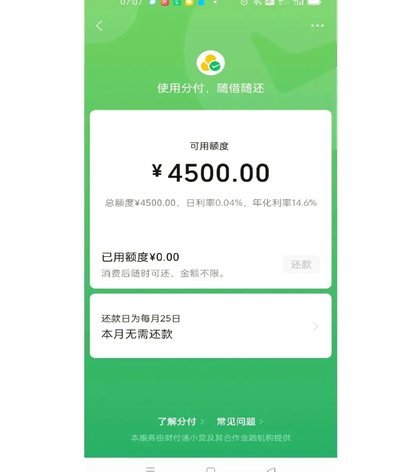
从长远来看,分付套现模式对金融市场的影响是多方面的。一方面,它确实能够提升市场的交易效率和流动性,尤其是在特定类型的资产和交易策略中。另一方面,这种模式也可能加剧市场波动性,并增加系统性的风险。 监管机构对此的关注日益增加,旨在规范分付套现行为,避免其对金融稳定造成威胁。未来,分付套现的健康发展,必然需要在效率、风险控制以及合规监管之间找到一个平衡点,这需要金融科技、法律法规和市场参与者的共同努力与探索。 最终,无论是投资者还是监管者,都需要以更加审慎和负责的态度看待分付套现这一复杂的金融工具。
相关文章
羊小咩在哪还款
近年来,“羊小咩在哪还款”这一问题引发了广泛关注与讨论。表面上看,这似乎是一个简单的借贷平台定位问题,但实际上,它折射出的是整个网贷行业面临的信任危机和运营挑战。 从行业发展的角度来看,许多新兴的网...
携程优惠叠加可行吗?风险解析
携程平台的优惠体系始终围绕用户需求设计,但"拿去花"这一概念的模糊性使其成为争议焦点。从技术层面看,携程的优惠券、积分、会员权益等模块存在独立运算逻辑,系统默认禁止跨模块叠加使用。例如酒店预订场景中,...
花呗额度如何提升?
在探讨如何“套花呗出来”之前,我们需要明确一点,那就是花呗是阿里巴巴集团推出的一种信用支付工具,其主要功能是为用户提供灵活的分期付款服务,让用户在消费时不必立即支付全额款项。因此,从合法合规的角度来看...
分期乐审批:动态风险评估体系
分期乐的审批流程并非简单的信息录入和自动判断,而是一套动态调整的风险评估体系。核心在于平衡用户获取灵活资金的便捷性与平台控制坏账率的必要性。初期申请时,平台会聚焦于用户提供的基础信息,包括个人身份验证...
套花呗秒到的平台是真的吗
“套花呗秒到”的平台,这个概念在互联网金融领域如同潘多拉魔盒,承载着人们对快速财富的渴望,同时也暗藏着巨大的风险。要判断这类平台是否真实,需要从多个维度进行深入剖析,不能简单地以“是或否”来回答。首先...
风险违规花呗行为
在数字化金融日益普及的今天,花呗作为一种流行的消费信贷工具,已经被广泛应用于日常生活中。然而,围绕花呗却存在一种被称为“套现”的行为,即通过各种手段将花呗的资金非法转移到个人账户中用于非消费目的,如投...