网贷陷阱:谁在操控你的信任?
近年来,一种新型的骗局——“拿去花骗局”频繁出现在网络借贷市场中。这种骗局通常以提供高额贷款为诱饵,吸引受害者下载假冒的应用程序或访问假网站。一旦受害者输入个人信息并提交申请,所谓的“贷后管理人员”便会以各种借口要求支付手续费、激活费、保证金等费用。
深入分析此类骗局的运作机制,可以发现其核心在于虚假承诺与信息不对称。骗子精心设计出看似合法的借贷平台界面,并利用人性中的贪婪心理诱导受害者点击链接或下载APP。同时,他们还会设下重重障碍,使得一旦被骗就难以追回资金。更令人担忧的是,“拿去花”骗局已发展成团伙作案模式,参与者分工明确,相互配合,增加了案件侦破难度。
面对此类骗局,提高公众的安全意识至关重要。建议在安装金融类应用前仔细核对软件的官方认证信息;借贷时务必通过正规金融机构渠道进行操作,并谨慎对待所谓“快速放款”等广告宣传。同时,政府相关部门应加强对网络借贷市场的监管力度,及时发布预警信息,以有效打击此类犯罪活动。公众一旦发现自己被骗,应及时向警方报案并保留相关证据,以便后续调查与追赃。
相关文章
羊小咩提现成功背后的故事
羊小咩提现成功标志着用户与平台信任关系的具象化呈现。当用户完成提现操作时,实际上是在验证平台承诺的兑现能力,这种行为背后暗含着对系统稳定性的深度信任。从行为经济学视角观察,提现成功往往触发用户心理账户...
套现花呗触法了吗?
套现花呗本质上是通过虚构交易或违规操作,将信用额度转化为现金的行为。这种操作在法律层面属于违约甚至违法,因它违背了花呗“先消费后还款”的核心规则。当前中国法律明确禁止任何形式的套现行为,一旦被平台或监...
白条提现攻略:额度与风险解析
近年来,消费金融产品日益丰富,其中“白条”作为一种典型的信用支付工具,受到广泛欢迎。然而,在享受便利的同时,用户也常常关心的一个问题是“白条可取现额度”的具体情况。理解这一概念及背后的风险与收益,对于...
便荔卡包客服电话:专业解答,随时为您服务
近年来,随着移动互联网的快速发展,众多电商平台应运而生,“便荔卡包平台”便是其中的一员。作为一个专注于提供便捷生活服务的在线平台,便荔卡包为用户提供了丰富的商品和服务选择,如优惠券、充值卡等。然而,在...
花呗额度拆分平台有哪些 合规使用全解析
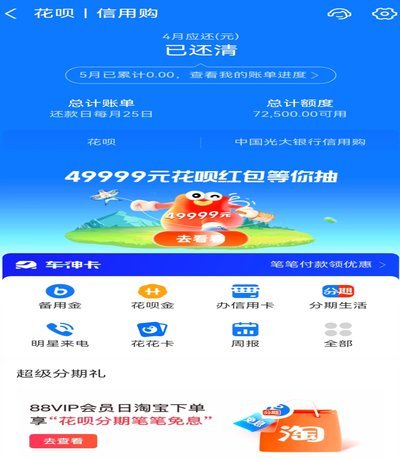
花呗作为支付宝生态中的信用支付工具,其资金周转需求催生了特定场景下的金融解决方案。部分用户通过聚合平台实现额度拆分,但此类操作需严格遵循平台规则。当前市场存在两类主要模式:一类是基于消费分期的额度拆分...
分期乐审批:动态风险评估体系
分期乐的审批流程并非简单的信息录入和自动判断,而是一套动态调整的风险评估体系。核心在于平衡用户获取灵活资金的便捷性与平台控制坏账率的必要性。初期申请时,平台会聚焦于用户提供的基础信息,包括个人身份验证...