信用额度套现的底层逻辑与风控边界
信用额度的本质是消费场景下的时间价值挪用,而“先用后付”则是这种时间价值的数字化延伸。当这种延迟支付的权利在用户感知中不再仅仅是一种消费工具,而是被视为一种可以随时支配的“虚拟现金”时,套现的冲动便随之产生。这种心理源于对流动性的极端渴望,试图通过人为制造的消费闭环,将原本锁死在电商生态内的信用额度,通过实物或服务的中转,强行转化为具备普适性的货币形态。这并非单纯的资金转移,而是一场针对平台信用边界的深度试探,其核心逻辑在于将“消费额度”进行“资产化”改造。
试图实现这一目的的核心,在于寻找一个能够承载“价值转移”的合法载体。通常这种逻辑建立在虚构交易或高价值、高流动性商品的流通之上,利用平台结算周期与资金结算周期的时差,通过构造虚假的订单流、物流、信息流,在支付端实现信用额度的消耗,在收款端实现资金的回收。这本质上是在利用电商结算规则的漏洞,试图在原本封闭的消费闭环中,打通一条通往外部现金流的暗渠。这种操作的成功与否,高度依赖于对平台结算规则的精准洞察,以及对中转环节——即承接资金的第三方商户——的深度掌控力。
然而,这种“套利”行为始终处于与平台大数据风控系统的高频博弈之中。现代金融科技的逻辑是基于行为特征的识别,而非单纯的金额监控。异常的订单频率、不合常理的收货地址、与历史消费习惯严重背离的品类组合,甚至是物流轨迹的异常停滞,都会在算法模型中触发预警信号。当这种套利行为试图大规模、高频次发生时,其产生的“噪声”会瞬间被机器学习模型捕捉,从而导致信用额度的封禁乃至账户权限的降级。这种博弈的本质,是用户对规则漏洞的钻研与算法对异常模式的学习之间的持续对抗。
深入审视这种行为的终局,会发现它是一场典型的负和博弈。即便短时间内通过某种技术手段实现了资金的“脱水”,其付出的代价却是个人信用资产的不可逆损耗。信用额度的价值在于其在真实消费场景下的顺畅调用,一旦这种信用被定性为“套现工具”,其背后的资产信用评估体系就会彻底崩塌。这种“套取”本质上是在透支未来的支付能力,用极其昂贵的信用违约风险,换取了极其低效且不稳定的短期现金流,从长期财务管理的视角来看,这完全不具备任何经济上的合理性。
相关文章
分期乐额度怎么看
分期乐的额度查看路径需要用户明确区分平台功能模块。在App首页底部导航栏,「我的」页面内设有「额度」入口,该功能默认展示当前可用额度及授信总额。部分用户可能因未完成实名认证或资料不全导致额度信息隐藏,...
如何顺利注销分期乐账户
注销分期乐账户是许多用户会遇到的需求,尤其是在不再需要使用该平台的服务时。以下是详细的步骤和注意事项,帮助用户顺利地完成这一操作。 首先,用户可以登录自己的分期乐账号,在“我的”页面找到并点击“设置...
如何“套”出更高额度?
得物分期额度,这个话题的讨论远比表面上看起来复杂,它不仅仅是关于是否能“套出来”,更关乎得物作为平台,以及消费者自身信用状况的微妙平衡。从数据层面观察,得物分期额度并非设定在某个固定的数值上,而是基于...
分期乐提现指南
在探讨“分期乐怎么提出来”这一话题时,我们首先要明确背景。分期乐作为一个知名的生活服务平台,其核心在于为用户提供灵活多样的消费金融服务。那么,如何高效且合法地提现呢?首先需要了解分期乐的借款规则与服务...
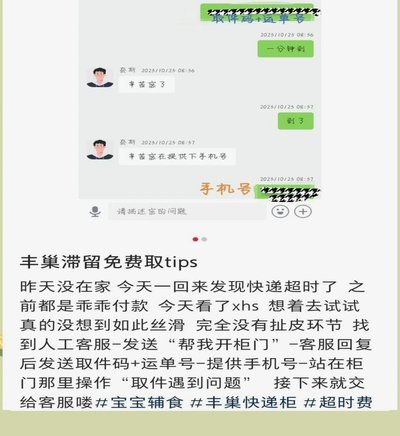
得物取件全攻略
在如今快节奏的生活中,线上购物成为主流消费方式之一。得物作为一个集潮流商品购买与收藏于一体的电商平台,其便捷性和个性化服务吸引了众多用户的青睐。而对于收货环节,很多用户可能会遇到一些问题,如如何顺利进...
羊小咩花卡取现攻略
羊小咩享花卡的取现功能本质上是将信用额度转化为现金的金融行为,其操作逻辑与传统信用卡取现存在本质差异。用户通过绑定的第三方支付平台完成身份验证后,系统会根据用户的信用评分动态调整取现限额。值得注意的是...