分付套现:高成本背后的金融操作
分付套现的本质是通过信用工具实现资产变现的金融操作,其核心逻辑在于利用消费金融产品的弹性额度进行资金调度。在消费信贷体系高度发达的当下,用户往往通过分期付款或信用额度提取现金,形成短期资金周转。这种操作常出现在电商消费、信用卡提现或第三方支付平台的场景中,本质是将信用额度转化为可支配资金。值得注意的是,此类行为往往伴随较高的资金成本,例如信用卡提现通常需支付1%-3%的手续费,而分期付款则需承担年化利率约12%-24%的隐性成本。这种资金调度方式在特定场景下具有短期流动性优势,但长期使用可能引发债务累积风险。
消费金融产品的设计机制为分付套现提供了技术基础,其底层逻辑是通过动态信用评估模型实现资金的灵活调配。以部分支付平台为例,用户可通过绑定多张信用卡或消费贷账户,利用额度拆分功能实现资金分流。这种操作在技术层面属于信用额度的再分配,但实际运作中可能涉及复杂的资金流转路径。例如,用户可能通过消费贷账户提取现金后,再通过信用卡还款形成闭环,这种操作在监管层面存在灰色地带。值得注意的是,部分平台通过算法优化实现资金成本的最小化,但用户往往在不知情的情况下承担了隐性费用,这种信息不对称成为分付套现的核心争议点。
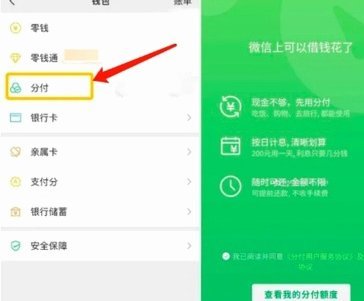
分付套现的实践形态呈现出明显的场景分化特征,不同金融产品的套现效率存在显著差异。信用卡提现的即时性使其成为最常见的套现渠道,但其高手续费限制了使用频率。相比之下,消费贷产品的资金提取通常需要经过审核流程,但年化利率的灵活性使其在特定场景下更具吸引力。部分第三方支付平台通过整合多家金融机构的额度资源,开发出"额度聚合"功能,使用户能够以更低的成本实现资金调度。这种模式在提升资金使用效率的同时,也模糊了传统借贷与消费金融的界限,导致监管机构对资金流向的追踪难度加大。
该行为引发的系统性风险正在显现,特别是在过度依赖信用杠杆的市场环境下。部分用户通过分付套现实现短期资金周转,但当债务累积至临界点时,可能引发连锁反应。例如,某电商平台曾因大量用户通过分期付款套现导致资金链断裂,最终被迫调整风控策略。这种风险在经济周期波动时尤为突出,当市场流动性收紧,套现成本上升可能直接触发信用违约。监管层对此类行为的警惕性提升,已开始通过限额管理、资金流向监控等手段进行干预,这标志着分付套现的灰色空间正在逐步收窄。
当前市场环境下的分付套现呈现技术升级与监管趋严的双重趋势。部分金融机构通过区块链技术实现资金流转的可追溯性,使套现行为更加透明化。同时,央行对消费信贷的宏观审慎管理正在强化,例如通过限额管控和利率市场化手段调节套现规模。这种监管升级对市场参与者形成双重约束:一方面提高了资金使用成本,另一方面促使机构优化风控模型。值得注意的是,随着数字人民币的推广,传统套现渠道可能面临结构性调整,这或将重塑整个信用资金调度的生态格局。
相关文章
分期乐额度:用对才能提升
分期乐的额度,就像一张银行的“信用卡”,它体现了平台对用户的信任,同时也蕴含着一定的风险。许多用户好奇,如何才能最大化利用这个额度,让它发挥更大的作用。 然而,直接试图“套出”额度,并非明智之举。 这...
羊小咩借款在哪找?
近日,羊小咩这一角色凭借其可爱形象和鲜明性格赢得了广大网友的喜爱。关于“羊小咩借款的位置在哪里”这个问题,其实更深层次地反映了现代社会中个人借贷需求的多样化与便捷性问题。 首先,从技术角度看,互联...
花鲢价格波动:因地制宜探秘
花鲢,学名鳙鱼,是一种广泛分布于我国各大水系中的淡水鱼类。其肉质鲜美,营养价值高,在市场上颇受欢迎。然而,关于“花鲢多少钱一斤”的问题却往往因地域、季节和市场供需关系的变化而难以给出一个确切的答案。在...
微信分付能提现吗?
微信分付是腾讯推出的一种信用支付产品,用户可以基于自身信用申请额度进行消费或还款。对于“使用微信分付可以提现吗”的疑问,我们需要从几个维度来深入分析。 首先,微信分付的核心功能定位在于为用户提供便...
分付套现:风险与法律边界
分付套现的本质是将信用额度转化为现实资金,其法律属性需结合金融监管框架审视。根据《银行卡业务管理办法》及《支付结算办法》,信用卡套现行为被明确界定为违规操作,金融机构有权依据协议条款采取止付、冻结账户...
花呗:重塑消费信贷新时代
# 花呗:消费信贷的革新者 消费信贷在中国并非新鲜事物,但花呗的出现却让这一传统发生了革命性的变化。不同于以往需要繁琐手续、漫长审批的贷款产品,花呗以一种近乎隐形的方式融入了消费者的日常生活。它的...