分付套现:这骗局你了解吗?
“分付套现”诈骗案屡见不鲜,其本质并非简单的非法资金流通,而是一种精心设计的、利用信任和社交关系进行的欺骗行为。要理解其危害程度,需要抛开对“高收益”、“轻松赚钱”等诱惑的幻想,审视其背后的运作模式。典型的分付套现诈骗,通常由一个核心人物掌控,他会利用事先准备好的虚假项目,例如伪基建、虚拟货币等,吸引一批投资者。然后,他会将投资资金分割成若干份,通过社交媒体群组、微信朋友圈等渠道进行“分付”,营造一种“大家共同参与,分享收益”的氛围,从而拉拢更多人加入。核心人物并非将所有资金用于实际项目运作,而是将其用于洗钱或挪用,甚至直接转移到境外账户。更重要的是,这种模式利用了人们对社交关系的信任感和对群体效应的依赖,使得受害者在不知不觉中被卷入骗局,并且由于分付机制的存在,增加了其承担风险的意愿,也极难追回损失。
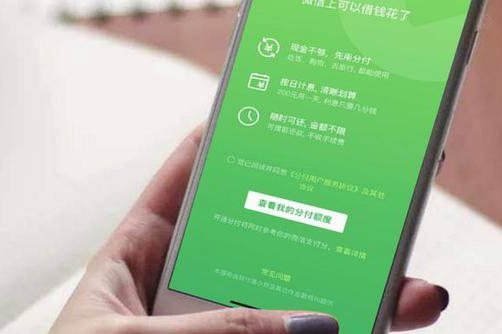
核心人物构建分付套现诈骗网络的核心在于“信任”。他们并非仅仅依靠项目本身的吸引力,而是建立一套复杂的“关系链”,利用熟人社交、共同好友等因素,加深受害者的信任感。这种信任链的形成往往基于虚假信息和夸大收益承诺,例如“我的朋友投资了XX项目,一个月赚了几千块钱”、“这个项目的风险很低,基本上是无风险回报”等等。而且,分付机制本身就潜藏着诱惑——受害者看到其他人的收益,会产生一种“我也可以赚钱”的心理,从而增加投入的金额,甚至被引导参与到更高的分层中。这种信任的建立并非一蹴而就,而是通过持续的轰炸式宣传、营造紧密的人际关系,以及利用一些关键人物进行“口碑营销”,最终形成一个高度依赖的群体。
“分付套现”诈骗的本质在于对传统金融活动的模仿和欺骗。它巧妙地模拟了P2P平台或众筹项目的运作模式,但却完全没有合法的资金监管和风险控制机制。受害者认为自己是在投资理财,实际上却是在参与一个无底洞式的洗钱活动。即使项目本身存在一定的盈利空间,也未必能保证收益能够持续获得,更不用说核心人物挪用资金或跑路了事。这种模式的巨大成功在于它对投资者心理的精准把握——即人们往往容易相信朋友、熟人甚至社交媒体上的“好评”,而忽视了潜在的风险。同时,分付机制又增加了投资者的心理负担和责任感,使其更愿意投入更多资金,并更加依赖于其他人的收益来判断项目的价值。
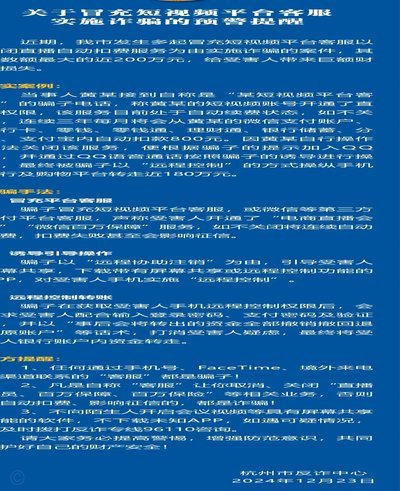
从反面教材层面来看,破局“分付套现”诈骗的关键在于提升自身的警惕性和风险意识。投资者需要对任何承诺高收益、无风险的投资项目保持高度警惕,尤其是在社交媒体上看到类似的信息时。更重要的是,要认清这种模式所隐藏的陷阱——即所谓的“内部人士”、“成功案例”往往都是虚假的,而分付机制本身也是一个重要的诱饵,它会让你对收益产生不切实际的预期,从而忽视风险。此外,对于一些涉及社交关系、朋友圈的投资项目,需要理性思考,并咨询专业人士的意见,避免被情感和信任所左右。 彻底杜绝“跟风”心态,保持独立思考的能力才是有效防范此类诈骗的关键。
相关文章
分期乐如何查看额度
要查询“分期乐”的信用额度,首先需要明确您是通过哪种渠道申请了该服务。分期乐主要是通过网络平台为用户提供的借贷服务,因此查询额度的方式也主要依赖于线上操作。 1. **登录个人账户**:打开分期乐...
2021年提升花呗额度的妙招
花呗作为支付宝推出的信用支付工具,其额度管理机制与用户消费行为深度绑定。2021年平台对信用评估模型进行了算法迭代,将用户历史账单的还款周期、分期使用频率、消费场景多样性纳入动态评分体系。例如,连续三...
背后的设计与心理
“羊小咩消费额度可以刷出来”这一现象,并非简单的技巧性操作,而是反映了当前特定数字信用卡产品的设计缺陷和用户行为的普遍性,值得深入剖析。羊小咩,作为一款以“小额额度、快速开卡”为卖点,主要面向年轻群体...
套现花呗还有风险吗?
套现行为本质上是对支付工具信贷额度的滥用,它并非将信用额度转化为现金,而是通过模拟真实商品购买交易,迫使系统完成一次虚拟的“资金对冲”。从底层机制上看,这与正常的消费场景存在显著偏差。支付平台对于交易...
京东白条如何提现步骤解析
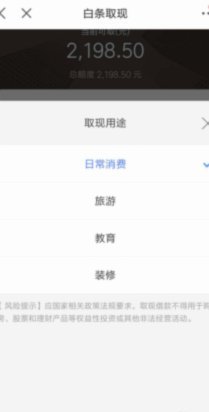
京东白条作为一种便捷的金融产品,为用户提供了多样化的消费方式。对于想要将白条账户中的可用额度转换成现金的用户而言,了解提现的具体步骤和注意事项是非常必要的。首先,明确一点,京东白条本身并非是一种直接支...
白条提现攻略:额度与风险解析
近年来,消费金融产品日益丰富,其中“白条”作为一种典型的信用支付工具,受到广泛欢迎。然而,在享受便利的同时,用户也常常关心的一个问题是“白条可取现额度”的具体情况。理解这一概念及背后的风险与收益,对于...