花呗三千套现实付多少手续费?
花呗作为一种便捷的信用支付工具,其本质是蚂蚁金服提供的消费信贷服务。然而,当用户试图通过"套现"的方式将花呗额度转化为现金时,实际上已经越过了平台的使用边界。需要明确的是,花呗套现并非官方支持的业务模式,而是通过虚构交易、拆分订单等手段将信用额度变现的行为。这种操作不仅违反了《支付宝用户服务协议》中关于禁止套现的条款,更可能引发银行风控系统的重点关注。
从费用构成来看,花呗套现的手续费主要包含三部分:平台收取的套现手续费(通常为交易金额的1%-3%)、银行收取的现金提取费(一般为交易金额的1%左右)以及第三方服务商的中介费用(约0.6%-0.8%)。以3000元为例,实际到账金额可能在2850-2910元之间,具体数值取决于选择的服务商类型和交易时间。值得注意的是,这种操作往往需要通过第三方支付平台或银联通道完成,增加了交易成本。
风险管控方面,花呗套现行为会触发多重风险预警机制。首先是银行侧的风控系统会将用户列为高风险客户,这可能导致后续交易频繁被拦截;其次是蚂蚁金服的信用评估模型会降低用户的信用评分,影响未来使用花呗的额度和利率;更严重的是,若被公安机关认定为恶意套现,可能面临最高三年的有期徒刑。这些法律后果往往被套现者忽视。
操作层面来看,当前市场上的套现渠道主要包括:第三方支付平台提供的"虚拟交易"服务、银联商务代理的商户套现业务、以及部分持牌金融机构的现金分期产品。其中,通过虚拟交易套现的费率相对最低,但风险最高。值得注意的是,随着央行对第三方支付的监管趋严,这类操作的成本正在逐年上升。
从行业发展趋势看,花呗套现这一行为正在被全面规范化管控。蚂蚁金服已升级其风控系统,将套现行为的监测阈值从原来的5000元降低至3000元。同时,银保监会正在推动消费金融行业的专项整治行动,重点打击套现、洗钱等违法行为。未来,个人通过信贷工具套现的难度将大幅提高,合规的信用消费将成为主流。
相关文章
羊小咩套现手续费低怎么操作
羊小咩的套现逻辑建立在多层费率体系与支付通道的博弈中。其手续费低的核心在于对支付方式的精准分类,信用卡套现通常采用0.6%-1.2%的浮动费率,而借记卡或第三方支付通道可能压缩至0.3%-0.8%区间...
携程拿去花额度提现,轻松搞定!
携程拿去花额度提现,对于很多用户的理财需求来说是一个便捷的选择。不过,在享受这一服务带来的便利之前,了解完整的操作流程至关重要。首先,用户需要登录自己的携程账户,并进入“我的”页面找到“携程拿去花”的...
美团月付回收平台对比选哪个好用
美团月付回收,本质上是用户提前结清未来月供余额的变现行为,其背后的平台选择远非简单“哪个宣传力度大”能决定。想要找到最适合自己的平台,需要深度评估平台的回购定价策略、提现机制、风险控制以及用户体验。高...
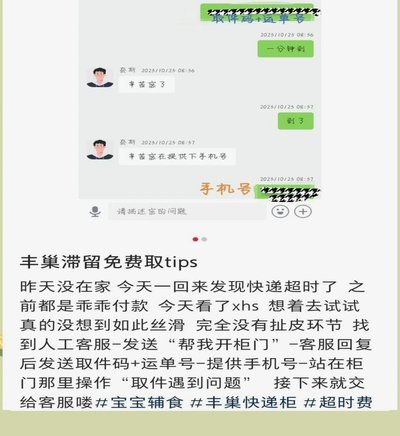
得物取件全攻略
在如今快节奏的生活中,线上购物成为主流消费方式之一。得物作为一个集潮流商品购买与收藏于一体的电商平台,其便捷性和个性化服务吸引了众多用户的青睐。而对于收货环节,很多用户可能会遇到一些问题,如如何顺利进...
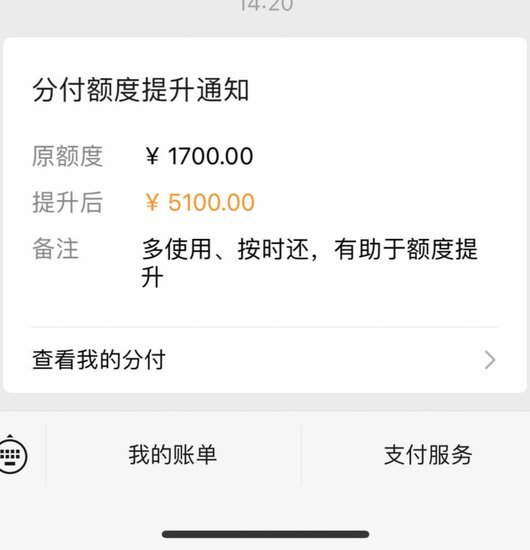
微信分付提现攻略:详解提现条件、手续费及安全保障
微信分付作为一种信用支付工具,近年来受到越来越多用户的青睐。不过,对于某些用户来说,在特定情况下可能会遇到需要将分付额度提现的需求。本文将从多个维度探讨“微信分付提现”的相关问题。 首先,关于提现政...
揭秘花呗套现的高风险与技术壁垒
花呗套现行为在金融合规框架下存在显著风险,其本质是将信用额度转化为非法现金流。平台通过大数据风控系统实时监控资金流向,任何试图绕过消费场景的提现操作均可能触发反欺诈机制。2023年银保监会数据显示,约...