花呗何以诞生
消费行为的转变催生了支付方式的革新。当移动互联网重构了人与商品的接触方式,即时满足的消费冲动逐渐超越传统储蓄模式。消费者在购物场景中获得的不仅是商品,更是一种心理补偿——通过延迟支付获得消费快感。这种需求在移动支付普及后被放大,用户习惯于将消费行为与支付动作解耦,形成"先享后付"的消费逻辑。花呗的出现恰逢其会,填补了即时消费与信用支付之间的空白,将消费行为转化为可量化的信用资产,重塑了现代消费的底层逻辑。
信用体系的进化为消费金融提供了基础设施。传统信用评估依赖银行流水和抵押物,而互联网平台通过海量行为数据构建了动态信用画像。花呗依托阿里巴巴生态的消费数据,将用户购物频次、品类偏好、支付习惯等碎片化信息转化为信用评分,使信用评估从静态报告转向实时计算。这种模式降低了金融服务门槛,让数亿缺乏传统信贷记录的用户获得消费能力,同时为平台创造了用户粘性与数据价值的双重收益。
技术发展重构了信用支付的底层逻辑。大数据风控模型能够精准识别消费风险,机器学习算法持续优化信用评分体系,区块链技术保障交易透明度,这些技术突破共同支撑起消费信贷的基础设施。花呗通过智能合约实现分期还款的自动化管理,借助AI预测用户还款能力,将信用支付从人工审核转向算法决策。这种技术赋能使消费金融突破地域与时间限制,形成规模化的信用经济生态。
社会心理变迁塑造了消费行为的底层动机。当物质丰裕消解了生存焦虑,消费逐渐成为身份认同与社交资本的载体。花呗的"先享后付"模式恰好契合了年轻群体追求即时满足的心理需求,将消费行为转化为社交货币。这种模式不仅改变了消费节奏,更重塑了人们对信用的感知——从负债符号转变为能力证明。在消费主义盛行的语境下,花呗成为现代人构建身份认同的隐秘工具。
相关文章
便荔卡如何申请与领取?从线上办理到安全激活全攻略
便荔卡,作为一种新兴的支付方式,在日常生活中越来越受到人们的青睐。它不仅简化了交易流程,还为用户提供了诸多便利。然而,对于首次接触或使用这一工具的人来说,“便荔卡怎么取”往往成为一大疑问。本文将深入探...
让扫花呗码背后的营销智慧
近年来,“让扫花呗码”的营销策略逐渐成为许多商家吸引顾客的新手段。这种操作通过将“让扫花呗码”与优惠活动相结合,巧妙地将金融服务嵌入日常消费场景中,从而提高了用户对支付宝及蚂蚁金服旗下产品的认知度和使...

分期乐:暗箱操作惹争议
分期乐,这家以提供消费信贷服务而闻名的平台,在近年来的金融市场上可谓是一把好手。然而,“分期乐太黑了”的说法却如潮水般涌现,让人不得不对其背后的商业模式和运营策略进行深入探讨。 首先,我们必须承认...
花呗现状:挑战与未来
近年来,随着互联网金融的迅猛发展,“花呗”作为一种便捷的消费金融服务,迅速成为了许多人日常购物和消费的重要选择。然而,关于“花呗怎么样了”的讨论也日益增多,不仅因为其业务模式在不断调整,更因为其在用户...
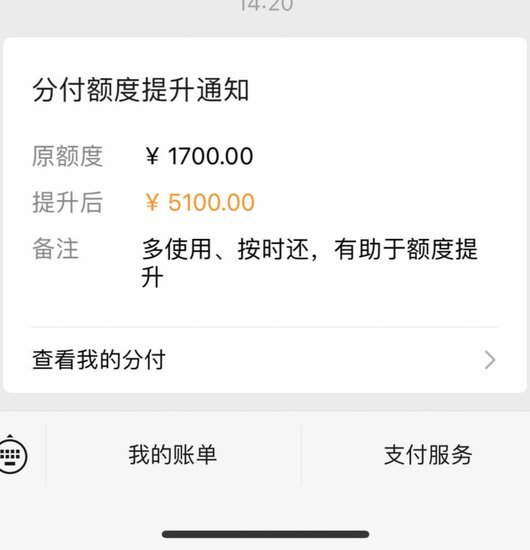
微信分付提现攻略:详解提现条件、手续费及安全保障
微信分付作为一种信用支付工具,近年来受到越来越多用户的青睐。不过,对于某些用户来说,在特定情况下可能会遇到需要将分付额度提现的需求。本文将从多个维度探讨“微信分付提现”的相关问题。 首先,关于提现政...
分期乐取现影响信用记录吗?
近年来,随着金融科技的迅速发展,越来越多的年轻人选择通过分期乐这样的消费金融平台来满足日常消费需求。然而,在使用这些服务时,用户往往会产生一些疑问和担忧,其中之一就是关于取现功能是否会上征信的问题。...