分期乐取现“点数”怎么算?
分期乐购物额度取现,看似简单,实则涉及多重因素影响最终的“点数”,也就是实际到账比例。这并非固定值,而是根据用户的信用评分、还款记录、消费习惯、乃至平台自身的风险控制策略动态调整的。一个普遍的误解是认为取现只与信用评分有关,实则信用评分只是其中一个重要的参考指标。平台更倾向于构建一个综合评估模型,涵盖用户行为数据、社交关系、设备信息等多维度,以更精准地判断用户的还款能力和意愿。高信用评分固然能获得较高的取现比例,但如果用户近期有频繁小额借贷、逾期记录,或者表现出不稳定的消费习惯,即便信用评分尚可,取现比例也会受到限制。这种差异化的定价策略,实际上是平台在风险管理和收益最大化之间的权衡。
“点数”的差异,也与取现的金额直接相关。通常而言,取现金额越小,对应的“点数”可能越高,反之亦然。这并非平台刻意为难用户,而是基于风险考量。小额取现,风险相对较低,平台可承受的损失也相对较小,因此愿意给予更高的“点数”,以吸引用户。而大额取现,风险则显著增加,平台需要更谨慎地评估用户的还款能力,从而降低“点数”以规避风险。此外,平台还可能针对不同等级的用户设置不同的取现额度和“点数”,例如,对于长期优质用户,可以给予更高的取现额度和更优惠的“点数”。这种分层定价机制,既能满足不同用户的需求,又能有效控制平台的整体风险。
深入分析分期乐的取现机制,会发现其“点数”并非简单地扣除手续费。平台通常会以一定的比例从购物额度中扣除服务费、风险备用金等,这些费用加总后,再与实际到账金额形成最终的“点数”。因此,用户在申请取现时,需要仔细阅读平台的相关协议,了解各项费用的具体构成和计算方式。此外,平台还可能针对不同的取现方式收取不同的费用,例如,通过银行卡取现和微信/支付宝取现,费用可能存在差异。仔细核对各项费用,能够帮助用户更清晰地了解实际到手的金额,避免不必要的损失。
值得关注的是,分期乐的购物额度并非无限量,其额度的高低也直接影响到取现的比例。通常情况下,购物额度越高,取现比例也越高。这是因为平台认为,拥有较高购物额度的用户,通常具有较强的消费能力和还款能力,其风险相对较低。因此,用户可以通过积极使用分期乐进行消费,提高自身的购物额度,从而获得更高的取现比例。然而,过度依赖分期乐进行消费,可能会导致过度负债,影响自身的财务状况。因此,用户在使用分期乐时,需要理性消费,量力而行。
平台对于取现比例的调整,并非一成不变。其会根据市场环境、风险控制策略以及用户反馈等因素进行动态调整。例如,在经济下行时期,平台可能会收紧风险控制,降低取现比例,以应对可能的坏账风险。而在用户活跃度较高、风险较低的时期,平台可能会适当提高取现比例,以吸引更多用户。因此,用户需要密切关注平台的相关公告,了解最新的取现规则和比例。同时,用户也可以通过积极沟通,向平台反馈自身的需求和建议,促使平台不断优化服务。
相关文章
哪些携程商户支持拿去花+花呗支付
近年来,随着数字支付方式的普及和用户需求的多样化,携程旅行网旗下的“拿去花”产品应运而生。该服务允许用户通过蚂蚁花呗进行消费预支,即在预订机票、酒店、旅游套餐时先行支付部分或全部款项,并在约定的时间内...
羊小咩背后的放款方揭秘
近年来,“羊小咩”这个品牌在市场上逐渐崭露头角,凭借其独特的金融产品和优质的服务赢得了大量用户的青睐。然而,对于众多潜在用户而言,“羊小咩”的放款方究竟有哪些,成为了大家关注的焦点之一。 首先需要明...
羊小咩的购物额度为何涨得这么快?
羊小咩的购物额度增长速度,并非一个能简单用“快”或“慢”来概括的绝对值。它更像是一个动态变化的曲线,受到多重因素的交互影响。在初期,许多用户由于平台鼓励和新手福利的叠加,购物额度涨幅往往惊人,达到阶段...
白条陷阱:现金套现背后的欺诈手法
白条套出现金,并非新鲜的欺诈手法,却以其隐蔽性和针对性的特点,持续对个人和企业构成威胁。其核心在于利用商家提供的“白条”或“赊账”形式,将原本合法的赊购行为转化为洗钱的工具。犯罪分子通常会利用空壳公司...
得物APP卖家盈利指南
在当前的电商环境下,“得物APP”凭借其独特的社区文化和鉴定机制,吸引了大量年轻消费者。对于想要通过得物APP成为一名卖家的人来说,赚钱并非易事,但通过合理的运营策略,确实可以实现盈利。首先,选择具有...
微信分付提现攻略:详解提现条件、手续费及安全保障
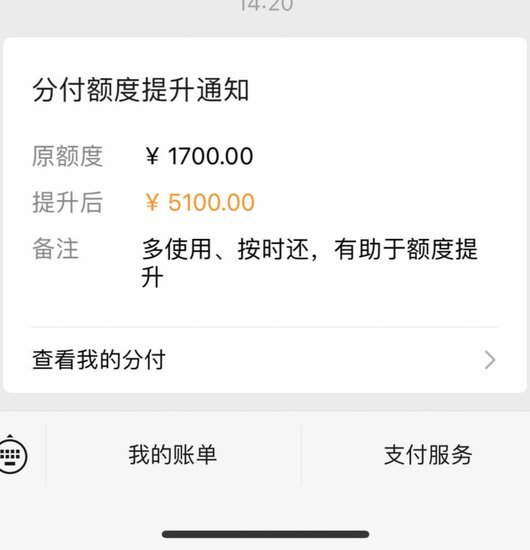
微信分付作为一种信用支付工具,近年来受到越来越多用户的青睐。不过,对于某些用户来说,在特定情况下可能会遇到需要将分付额度提现的需求。本文将从多个维度探讨“微信分付提现”的相关问题。 首先,关于提现政...