黄金历史数据揭示市场脉络
现货黄金历史数据的时空坐标始终与全球金融体系的演变紧密缠绕。1971年布雷顿森林体系解体后,黄金价格从35美元/盎司飙升至1980年的850美元,这一跨越三十年的涨幅不仅映射出美元信用体系的瓦解,更揭示了市场对避险资产的本能追逐。2008年金融危机期间,金价在1000美元附近震荡,却在2011年突破1500美元,这种波动性恰恰印证了黄金作为抗通胀工具的双重属性——既可能是危机时期的避风港,也可能是经济复苏阶段的抛售对象。
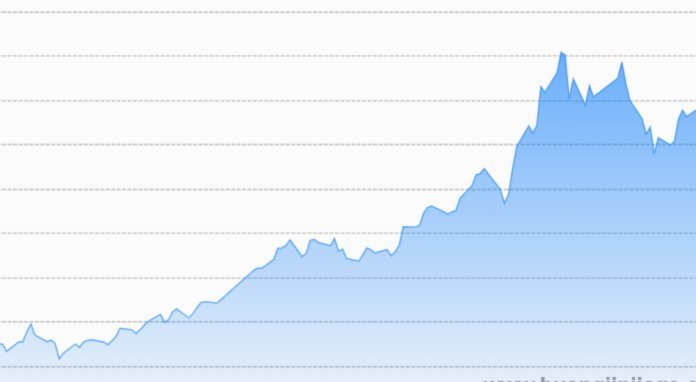
技术分析框架下,现货黄金历史数据呈现出独特的周期特征。1990年代末至2010年代初,金价呈现长达二十年的下行通道,期间多次突破关键阻力位后回落,这种"假突破"现象常被机构投资者用来构建对冲策略。而2020年疫情冲击下,金价在两周内突破2000美元的突破性上涨,则打破了传统技术指标的预测边界,暴露出市场情绪对价格的主导力量。这种非线性波动模式要求分析者必须同时关注宏观经济数据与市场心理预期的动态博弈。
地缘政治风险溢价在历史数据中留下鲜明印记。2011年美国债务上限危机期间,金价与美元指数呈现强负相关,而2022年俄乌冲突爆发后,黄金与原油价格的联动性显著增强。这种关联性并非简单的供需关系,而是反映了市场对系统性风险的定价机制。当美联储加息周期与地缘冲突形成共振时,现货黄金往往成为资金避险的终极目的地,其价格波动幅度远超传统金融资产的波动率范围。
高频数据揭示的微观结构变化正在重塑黄金市场的定价逻辑。2010年代后,ETF持仓量与金价的相关性从0.6提升至0.85,表明机构投资者的配置行为已深度嵌入价格形成过程。而加密货币崛起后,黄金与比特币的负相关性从-0.3强化至-0.6,这种替代性资产的博弈正在改写传统避险资产的定义。市场参与者需要建立多维度的数据分析体系,才能捕捉到这些复杂交互关系中的定价信号。
历史数据的回溯性分析必须警惕认知陷阱。2013年" taper tantrum"期间,金价在美联储缩减QE预期下出现阶段性回调,但随后因中东局势升级而逆转,这种"预期-现实"的错位揭示了市场定价的非理性特征。当分析者试图用历史数据预测未来时,必须意识到每个周期的驱动因素都在发生质变,技术指标的有效性随市场结构变迁而衰减。真正的洞察力在于识别数据背后的深层逻辑,而非简单复现历史轨迹。
相关文章
便荔卡套现指南:平台选择与手续费全解析
近年来,随着金融科技的发展和移动支付的普及,便荔卡套现作为一种非传统金融行为,在一些特定群体中逐渐兴起。但值得注意的是,这种操作方式存在一定的法律风险与道德争议,并且不同平台提供的服务及手续费结构也各...
羊小咩还款扣款时间点如何查询及流程详解
近年来,随着互联网金融的发展,越来越多的人开始接触线上借贷服务,而“羊小咩”作为其中的一员,也逐渐走进了人们的视野。对于使用“羊小咩”进行借款的朋友来说,了解还款扣款的时间安排是非常重要的。本文将深入...
如何巧妙解锁便利店会员卡包隐藏购物额度上限?
许多便利店的会员卡包(通常指电子优惠券、积分、折扣等)存在一个隐藏的购物额度上限,即在一定时间内,你必须消费多少钱才能解锁或激活其中的所有福利。这种机制并非偶然,它是一种精妙的消费引导策略,旨在鼓励消...
白条秒到:快速借款与套现风险
随着互联网金融的快速发展,越来越多的人开始关注如何更高效地利用信用额度和借款服务。其中,“白条秒到”这一功能因其快速到账的特点受到许多用户的青睐。然而,在享受其便捷的同时,用户们对于“套现”的兴趣也与...
拿去花额度提现攻略全解说
近年来,随着互联网金融的快速发展,“拿去花”平台因其灵活多样的借款和消费信贷服务受到了广大消费者的欢迎。然而,许多用户对于如何将“拿去花额度”提现到自己账户中的操作流程感到困惑。实际上,这是一个简单但...
得物取现多久到账?查询方法全解析
得物作为一个新兴的潮流电商平台,在吸引年轻消费群体的同时,也逐渐完善其金融服务功能。其中,“得物额度”作为平台为消费者提供的一项信用服务,受到广泛关注。用户不仅关心如何获取额度,更在意额度取现的具体流...