微信套现:陷阱与风险
流量与现金流的错位,催生了灰色地带的搜索热度。当个体面临暂时的流动性枯竭,寻找“套现联系微信”这种即时性极强的路径,本质上是在试图绕过正规金融监管的屏障,寻找一种低门槛、非标准化的资金转换手段。这种需求背后隐藏着对信贷额度变现的急迫感,这种急迫感会模糊用户对成本与风险的判断,使得原本理性的金融行为演变成一场关于短期生存与长期信用损益的博弈。
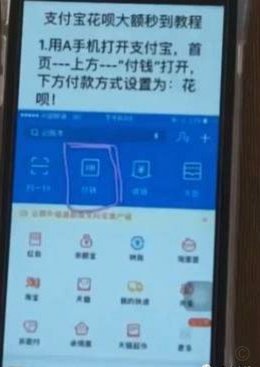
这种地下交易链路高度依赖于碎片化的社交工具,微信成为了信息传递与交易闭环的核心载体。通过关键词搜索引导进来的,往往是一套经过精心设计的“专业化”话术体系。这些中介利用高度伪装的金融术语,将违规的资金转移伪装成正常的消费或结算。这种去中心化的沟通方式,营造出一种看似私密且安全的错觉,实则利用极低的信息对称度,为后续的资金截留与欺诈行为铺设了天然的温床。
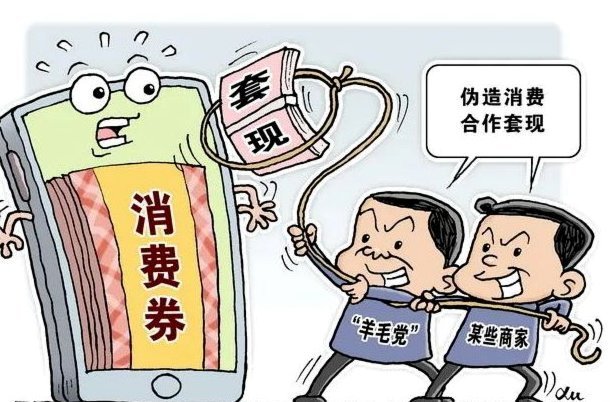
深入剖析这种交易的底层逻辑,会发现其风险结构远比用户想象的要复杂。参与者面临的挑战不仅是高昂的手续费,更是一种数字身份与资金安全的双重透支。在点击“联系微信”的一瞬间,用户的支付凭证、个人信息甚至关联账户的控制权,往往已经处于非受控状态。这种风险的传递具有不可逆性,一旦遭遇资金链断裂或信息被二次倒卖,用户不仅会损失本金,更可能在信用体系中留下难以抹除的污点。
随着金融监管技术向着大数据与智能化演进,这种基于社交平台的违规套现空间正被快速压缩。现代支付系统的风控引擎能够实时捕捉异常的资金流向与非典型的交易特征,任何试图通过社交裂变实现的非法结算,都在算法的严密监控之下。这种监管的深度化,意味着传统的“套现联系微信”模式正面临技术层面的生存危机。寻找合规的资金管理方案,而非在算法的监控缝隙中寻找幻觉,已成为数字化生存时代的必然选择。
相关文章
便荔卡如何申请与领取?从线上办理到安全激活全攻略
便荔卡,作为一种新兴的支付方式,在日常生活中越来越受到人们的青睐。它不仅简化了交易流程,还为用户提供了诸多便利。然而,对于首次接触或使用这一工具的人来说,“便荔卡怎么取”往往成为一大疑问。本文将深入探...
羊小咩享花卡提现攻略
羊小咩享花卡提现机制的优化设计,往往是用户体验提升的关键。从实践角度来看,羊小咩的提现流程并非单一模式,而是根据消费类型、账户状态以及系统维护情况而有所调整。首先,需要明确的是,并非所有消费都支持即时...
分期乐额度如何关闭
分期乐额度关闭涉及对用户信用资产的主动管理,其本质是通过调整授信额度来优化资金使用效率。平台系统会根据用户消费行为、还款记录及信用评分动态评估额度,关闭操作需基于对自身财务状况的精准判断。用户需明确区...
得物分期套现的真相
得物一直以其便捷的消费模式吸引着年轻人。分期付款功能无疑是其核心优势之一,让用户能够将高价商品拆分成小额支付,缓解资金压力。但随之而来的是一个疑惑:得物的分期能否套现?答案并非简单地“可以”或“不可以...
花鲢价格波动:因地制宜探秘
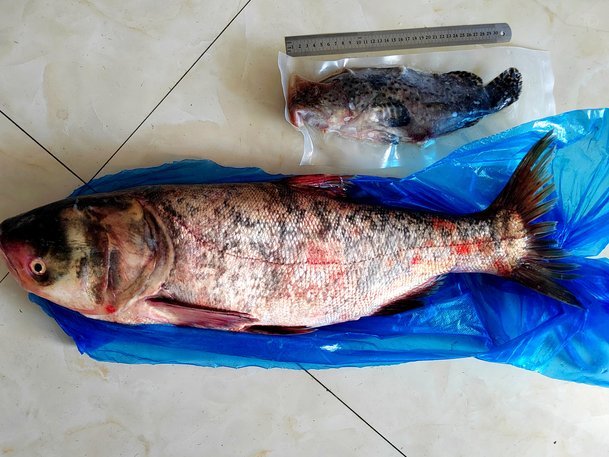
花鲢,学名鳙鱼,是一种广泛分布于我国各大水系中的淡水鱼类。其肉质鲜美,营养价值高,在市场上颇受欢迎。然而,关于“花鲢多少钱一斤”的问题却往往因地域、季节和市场供需关系的变化而难以给出一个确切的答案。在...
分付套现:风险与法律边界
分付套现的本质是将信用额度转化为现实资金,其法律属性需结合金融监管框架审视。根据《银行卡业务管理办法》及《支付结算办法》,信用卡套现行为被明确界定为违规操作,金融机构有权依据协议条款采取止付、冻结账户...