300元额度:消费金融的微型革命
### 300元额度:消费金融的“微型革命”
羊小咩的300元额度,看似微不足道,却在消费金融领域掀起了一场“微型革命”。这一额度的设定,不仅仅是金融机构对风险的控制,更是对现代消费行为的深刻洞察。300元,足够支付一顿快餐、一件廉价商品,甚至是一次短途旅行的交通费用。然而,对于许多低收入群体或刚步入社会的年轻人来说,这一额度却显得尤为珍贵。它既是一种金融工具,也是一种生活解决方案的象征。金融机构通过这种小额信贷,试图在传统金融体系之外,为那些被主流银行忽视的人群提供一种可行的消费金融选择。
### 风险控制与普惠金融的平衡
羊小咩的300元额度,并非随意设定,而是基于严格的风险控制模型。这一额度的设计,确保了金融机构在面对大量潜在借款人时,能够有效控制坏账率。通过大数据分析和信用评估,金融机构可以筛选出那些收入稳定、消费习惯良好的借款人,从而在低风险的前提下提供贷款服务。然而,这种风险控制的逻辑也带来了普惠金融的挑战。如何在保证安全性的同时,扩大服务范围,让更多人享受到便捷的金融服务,是羊小咩面临的核心问题。300元额度虽然看似限制,但实际上是一种平衡的体现,既满足了金融机构的风控需求,又为借款人提供了实际可行的解决方案。
### 低额度背后的消费观念转变
羊小咩的300元额度,不仅仅是一种金融产品,更反映了现代消费观念的转变。在过去,消费往往与大额支出挂钩,而如今,随着金融产品的多样化,消费变得更加灵活和碎片化。300元额度的出现,正是这种消费观念变化的产物。它鼓励人们将大额消费拆分为多个小额支付,从而在不影响生活质量的前提下,实现消费的合理规划。然而,这种消费观念的转变也带来了新的问题。低额度的频繁使用,是否会导致消费欲望的膨胀?羊小咩的借款人是否会在不知不觉中陷入“小额陷阱”,从而加剧债务负担?这些问题,都需要在金融产品的设计中加以考虑。
### 300元:从“应急工具”到“生活伴侣”
在羊小咩的借款人眼中,300元额度不仅仅是一种应急工具,更是一种生活伴侣。它可以帮助他们在面对突发支出时,不至于陷入财务困境。然而,这种工具的普及,也带来了消费行为的微妙变化。借款人可能会将300元额度视为一种“随时可用”的资金,从而在日常消费中更加随意。这种随意性,虽然在短期内提升了消费体验,但从长远来看,可能会导致财务压力的积累。羊小咩的300元额度,正在悄然改变人们的消费习惯,这种改变,究竟是进步还是隐患,仍有待时间的检验。
### 金融科技与额度设计的未来
羊小咩的300元额度,是金融科技发展的一个缩影。通过大数据、人工智能等技术,金融机构能够更精准地评估借款人的信用状况,从而在低风险的前提下提供贷款服务。然而,这种技术驱动的额度设计,也带来了新的挑战。如何在保证安全性的同时,提升用户体验,是金融科技公司面临的核心问题。未来,羊小咩可能会通过更智能的风险控制系统,进一步优化300元额度的设计。例如,通过实时监控借款人的消费行为,动态调整额度,从而在满足借款人需求的同时,降低金融机构的风险。
### 300元:普惠金融的“试验田”
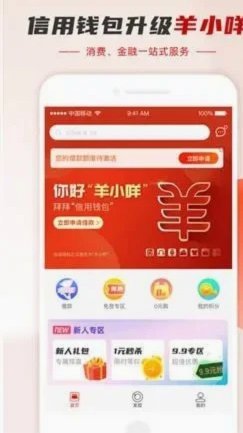
羊小咩的300元额度,不仅仅是一种金融产品,更是一种普惠金融的试验田。通过这种低额度、高频率的贷款服务,金融机构可以探索如何在传统金融体系之外,为更多人群提供金融服务。然而,这种试验也带来了监管的挑战。如何在保护消费者权益的同时,防止过度借贷,是监管部门需要关注的重点。羊小咩的300元额度,正在为普惠金融的未来发展提供宝贵的经验。通过不断优化产品设计和风险控制,羊小咩有望在未来成为普惠金融领域的标杆。
相关文章
羊小咩助力商家升级变现策略
羊小咩的变现逻辑建立在流量裂变与转化效率的双重驱动上。平台通过算法模型将用户行为数据转化为可量化指标,商家可实时监测从曝光到成交的完整链路。核心价值在于重构传统电商的流量获取模式,将原本依赖平台补贴的...
京东白条如何提现步骤解析
京东白条作为一种便捷的金融产品,为用户提供了多样化的消费方式。对于想要将白条账户中的可用额度转换成现金的用户而言,了解提现的具体步骤和注意事项是非常必要的。首先,明确一点,京东白条本身并非是一种直接支...
便荔卡包客服电话:专业解答,随时为您服务
近年来,随着移动互联网的快速发展,众多电商平台应运而生,“便荔卡包平台”便是其中的一员。作为一个专注于提供便捷生活服务的在线平台,便荔卡包为用户提供了丰富的商品和服务选择,如优惠券、充值卡等。然而,在...
揭秘花呗转现金的风险与陷阱
近期,随着金融行业监管趋严,“花呗转现平台电话”成为了热议话题。这类平台往往承诺能够帮助用户将信用卡额度转换为现金,甚至提供一些附加服务如套现、垫资等。然而,从法律和金融安全的角度来看,这种行为存在诸...
得物月付如何提现?
得物月付提现问题,实际上远比表面看起来复杂,需要更深入地理解其运作机制和平台政策。月付,或者说“花分期”,并非得物自身的一种支付方式,而是第三方金融机构——主要是支付宝和微信支付——通过得物平台提供的...
分期乐审批:动态风险评估体系
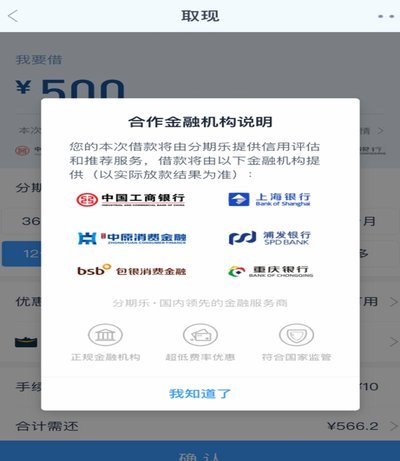
分期乐的审批流程并非简单的信息录入和自动判断,而是一套动态调整的风险评估体系。核心在于平衡用户获取灵活资金的便捷性与平台控制坏账率的必要性。初期申请时,平台会聚焦于用户提供的基础信息,包括个人身份验证...