花呗秒套平台真相揭秘
“花呗秒套平台”的概念,如同在金融领域中出现了一种新的迷雾,也引发了公众对借贷风险的深刻关注。我们必须直面一个事实:这种平台,并非凭空出现,而是依托于现有金融体系的漏洞,以及对特定人群需求的精准挖掘。其运作模式通常涉及利用花呗的快捷支付功能,以及一些以“小额贷款”为名,却实质上是进行短期、高息的“刷单”或“助力”活动。用户只需缴纳少量手续费,便能获得“贷款”,并承诺在一定时间内返本付息,平台则从中获取利润。核心逻辑在于,利用大量用户进行快速消费,通过转账等方式,回笼本金并支付利息,形成一种循环运作。这种模式的“秒”速,是基于用户对快速获得现金的需求,以及平台对流量的精准把握而产生的。更重要的是,花呗本身的设计,就是为了方便用户快捷消费和支付,这种设计本身就为“秒套平台”提供了可乘之机,它并非“花呗”发起的,而是用户在利用花呗时,被平台利用的结果。
要判断“花呗秒套平台”的真实性,需要从几个关键层面进行审视。首先,从法律角度来看,这些平台往往处于监管的灰色地带。虽然它们宣称不涉及贷款,但实际上其运作模式与贷款高度相似,且利息通常远高于正规贷款利率,构成了一种隐蔽的金融风险。其次,从财务角度分析,这些平台通常依靠高额的手续费和催收费用盈利,而盈利模式本身就具有极高的风险性。其依赖于大量用户持续的投入,一旦用户流动性下降,平台就会迅速崩盘。此外,平台提供的“收益”通常无法保证,甚至可能出现资金消失的情况,用户面临的损失风险极高。更重要的是,这种平台的运作,会严重扭曲正常的消费行为,滋生不良的消费习惯,并对金融市场造成不良影响。
然而,将所有以花呗为依托的推广活动都归为“秒套平台”进行判断,显然不够严谨。花呗本身提供的各种“购物返现”、“消费券”等活动,都属于正常的商业推广手段,其风险相对可控。问题的关键在于,区分真正的商业推广活动和伪装成推广活动的“秒套平台”。用户应警惕那些承诺高额收益、要求快速回款、以及缺乏透明运营模式的平台。仔细核查平台的资质、了解平台的运作机制、谨慎评估自身的还款能力,是避免被这些平台欺骗的关键。 同时,也要认识到,花呗的便捷支付功能,本身并没有问题,问题在于用户如何理性地使用它,以及如何辨别高收益投资的真伪。
最终,说“花呗秒套平台是真的吗”的答案是:它们存在,并且对一部分用户造成了实际的损失。更准确地说,它们是利用花呗的便捷性,以及人们对快速致富的渴望,构建出来的金融陷阱。对于那些声称能够通过花呗实现“秒套”的平台,我们必须保持高度警惕,切勿贪图小利,步入危险的圈套。金融监管的加强,以及公众的风险意识的提升,将是有效遏制这种现象的关键。记住,任何收益都伴随着风险,理性投资,谨慎消费,是保障自身利益的根本之道。
相关文章
羊小咩便荔享花卡使用全攻略
羊小咩便荔享花卡,这款信用卡产品自推出以来便以其独特的定位和丰富的服务吸引了众多消费者的关注。其核心优势在于为年轻消费者提供了一站式的金融服务解决方案,不仅包括日常消费的优惠折扣,还有针对特定群体的定...
现货黄金:金投网深度解析
近年来,现货黄金价格的波动成为投资者关注的重点。以“金投网”为代表的在线平台提供了丰富的数据和分析工具,帮助用户深入理解金价走势的复杂性。首先,全球经济环境是影响金价的关键因素之一。例如,在通胀预期上...
拿去花提现全攻略
拿去花作为一种金融产品,近年来在中国市场迅速崛起。用户可以通过下载相应的APP或访问官网注册成为会员后,即可使用拿去花服务。但不少用户疑惑,如何将自己账户内的资金提现出来?本文将从几个方面深入分析这一...
花呗:重塑消费信贷新时代
# 花呗:消费信贷的革新者 消费信贷在中国并非新鲜事物,但花呗的出现却让这一传统发生了革命性的变化。不同于以往需要繁琐手续、漫长审批的贷款产品,花呗以一种近乎隐形的方式融入了消费者的日常生活。它的...
鹿优选备用金放款中多久到账?深度解析资金结算流程
备用金资金的到账时间,绝非一个固定的、可预测的数字,它本质上是一系列多重金融链路和跨机构流程的结算结果。我们不能简单将其归结为一个“天数”,而是必须从系统发起、银行网点清算、以及最终收款账户入账这三个...
花呗提现4种方法,安全高效提取额度
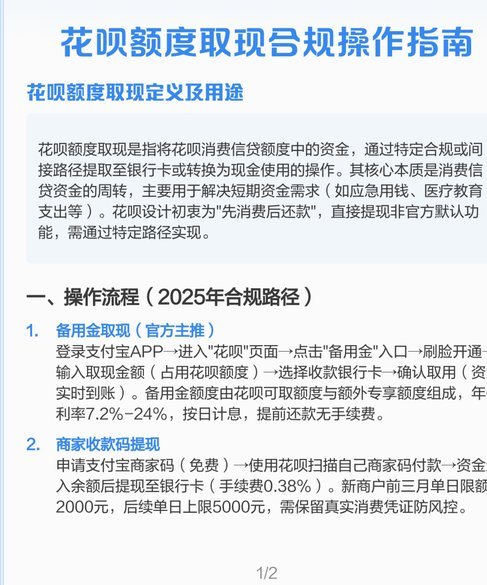
花呗的提现机制并非传统银行转账那么直接,而是基于支付宝的支付体系运作,因此需要理解其背后的逻辑才能高效地实现资金的提取。花呗额度可提现的4个核心方案,并不仅仅是简单的点击按钮,而是需要根据自身情况选择...