微信分付提现规则详解
微信分付作为腾讯生态内的重要金融产品,其资金流转规则始终围绕信用体系构建展开。根据2023年更新的支付协议,分付账户内的资金本质上属于信用额度的虚拟化体现,而非传统意义上的可提现账户。用户若需将分付额度转化为实际资金,需通过消费行为完成闭环,例如在合作商户进行线下支付或线上转账,系统会自动将额度转化为实际交易金额。这种设计既规避了资金挪用风险,又确保了信用体系的可持续性。
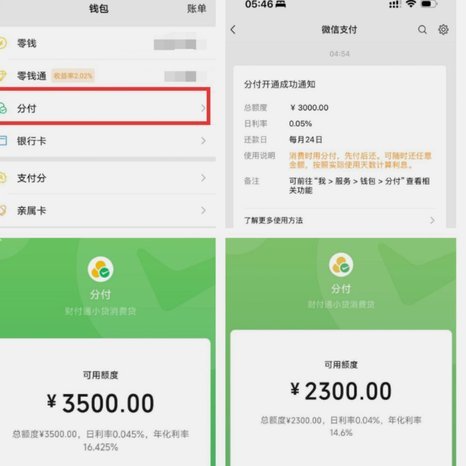
从资金流动性角度看,分付账户与零钱、银行卡账户存在本质差异。微信支付体系内资金流转遵循"信用-消费-还款"的单向闭环,用户无法直接将分付额度提取至个人银行账户。这种设计与信用卡分期付款逻辑相似,核心在于通过消费行为验证信用资质,而非提供即时提现功能。值得注意的是,部分合作商户可能提供分付额度的间接变现渠道,但此类操作均需符合平台风控规则,且可能涉及手续费或利率调整。
在实际使用场景中,分付的流动性管理需结合用户信用评分动态变化。腾讯通过大数据分析用户的消费习惯、还款记录等维度,持续调整信用额度和利率参数。当用户频繁申请提现或出现还款延迟,系统可能触发风控机制,降低可用额度或提高利率。这种动态调节机制既保障了资金安全,也促使用户形成更理性的消费行为。
对于需要资金周转的用户,分付提供了替代性解决方案。通过绑定信用卡或借记卡进行额度置换,用户可将分付额度转化为实际可用资金,但需注意此类操作可能产生额外费用。同时,分付与微信零钱通的联动功能,允许用户将分付额度用于理财投资,实现资金的间接增值。这种创新模式既满足了用户对资金流动性的需求,又保持了信用体系的稳定性。
当前分付体系的流动性设计,本质上是腾讯在金融科技领域探索信用经济模式的产物。通过将消费行为与信用评估深度绑定,既规避了传统提现带来的金融风险,又为用户提供了更灵活的支付选择。这种模式的可持续性,取决于腾讯在风控技术、用户教育和生态合作等方面的持续优化,最终形成良性循环的信用经济生态。
相关文章
分期乐额度怎么看
分期乐的额度查看路径需要用户明确区分平台功能模块。在App首页底部导航栏,「我的」页面内设有「额度」入口,该功能默认展示当前可用额度及授信总额。部分用户可能因未完成实名认证或资料不全导致额度信息隐藏,...
鹿优选先享卡回收商家策略解析
鹿优选先享卡,作为一种独特的消费体验策略,其回收商家生态系统并非一蹴而就,而是伴随着平台本身的发展与成熟而逐渐形成并细化的。简单地将其定义为“回收商家”过于简化了情况。实际上,这些商家在鹿优选体系中扮...
花鲢价格波动:因地制宜探秘
花鲢,学名鳙鱼,是一种广泛分布于我国各大水系中的淡水鱼类。其肉质鲜美,营养价值高,在市场上颇受欢迎。然而,关于“花鲢多少钱一斤”的问题却往往因地域、季节和市场供需关系的变化而难以给出一个确切的答案。在...
白条“套路”:债务转移的风险揭秘
近年来,"白条套出来"这一现象在民间借贷市场中逐渐显现,引发了广泛关注和讨论。所谓"白条套出来",是指借款人通过开具借条、欠条或其他形式的债权凭证,将其名下无抵押物的债务转移到第三方,从而规避直接承担...
花呗能套现吗?急用钱需谨慎
急用钱时,不少消费者可能会考虑使用花呗这样的信用支付工具。不过,在探讨是否可以通过“套现”来获得现金之前,首先要明确一点:任何形式的金融产品都有其适用范围和规则限制。 **一、合法合规的角度** 从...
花呗加油包使用指南:轻松享受便捷加油优惠
在数字化支付日益普及的今天,许多用户选择通过蚂蚁金服旗下的“花呗”服务来管理个人财务。其中,“白条可用额度加油包”是一种特别设计的优惠方案,旨在为车主提供便捷的加油服务。那么,如何充分利用这一服务呢?...