网贷逾期无力还债如何应对?
网贷逾期后的债务困境往往伴随着多重压力,催收手段的升级与征信系统的持续记录形成双重枷锁。部分平台通过短信轰炸、电话骚扰甚至定位追踪等手段施压,而央行征信系统对逾期记录的长期保留更可能引发贷款资质受限、信用卡额度下调等连锁反应。此时需警惕的是,部分催收机构可能以"法律威慑"为名实施过激行为,借款人应第一时间留存通话记录、短信截图等证据,避免陷入二次侵权风险。
主动与平台协商还款方案是打破僵局的关键路径。多数网贷机构设有债务重组通道,可通过线上客服或线下网点提交还款能力证明,申请延期还款、分期重组或债务减免。值得注意的是,协商过程中需明确区分平台方与第三方催收公司的责任边界,避免因沟通失误导致法律纠纷。部分平台在债务重组期间可能提供利息减免政策,但需仔细核查协议条款中的免责条款与违约后果。
当债务规模超过个人偿付能力时,引入专业债务管理机构进行资产重组成为可行选择。这类机构通常具备金融牌照资质,可协助梳理多头借贷关系,通过债务整合、分期重组等方式降低还款压力。但需警惕市场中鱼龙混杂的所谓"债务解决公司",应优先选择持牌金融机构或正规法律服务机构。在重组过程中,需同步关注征信记录的修复进度,避免因重组期间的逾期记录进一步恶化信用状况。
面对法律诉讼风险,及时启动司法救济程序可有效遏制催收暴力。根据《民事诉讼法》规定,借款人可在收到法院传票前向管辖法院提交管辖权异议或反诉申请。同时可依据《消费者权益保护法》主张合同条款的公平性,必要时申请法院对不合理利息进行调整。建议在诉讼阶段同步申请财产保全,防止资产被非法转移,同时通过律师函等方式正式告知平台方法律救济意图。
征信记录的修复需要系统性规划,可先向中国人民银行征信中心提交异议申请,对存在错误或遗漏的逾期记录进行更正。在异议处理期间,可通过办理信用卡临时额度、申请小额贷款产品等方式逐步重建信用档案。值得注意的是,部分金融机构提供"信用修复服务",但需核实其是否具备金融监管资质,避免陷入二次收费陷阱。长期来看,建立规范的财务管理制度与应急资金储备体系,是避免未来陷入债务危机的根本之道。
相关文章
得物额度怎么提现
得物平台的额度取现功能本质上是将用户账户中的虚拟货币转化为现实资金的过程。这一流程需要用户先确认账户内存在可提现的积分或优惠券,再通过平台提供的提现通道完成操作。平台通常会设置额度上限,用户需在系统界...
羊小咩20000最终能赚多少?
“羊小咩20000到手多少”是一个引人深思的问题,它隐含着对价值的思考以及不同层面所得与付出的评估。首先,我们需要明确的是,“到手”这个词语本身就带有主观色彩,代表着最终获得的手中的收益,但这并不一定...
羊小咩:从六期到十二期,内容如何实现升级与深化?
在探讨“羊小咩.六期改12期”这一话题时,我们首先需要明确这是否是一档电视节目、网络视频或是一系列图书的更新。无论是哪种形式,这一变化的背后往往蕴含着创作者对内容质量、市场反馈或是创作初衷的深刻反思与...
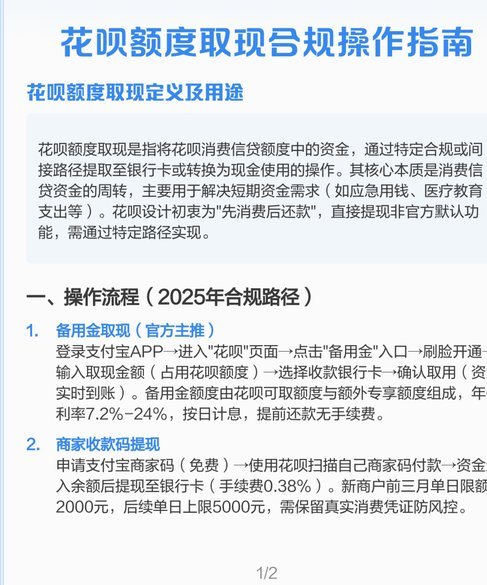
花呗提现4种方法,安全高效提取额度
花呗的提现机制并非传统银行转账那么直接,而是基于支付宝的支付体系运作,因此需要理解其背后的逻辑才能高效地实现资金的提取。花呗额度可提现的4个核心方案,并不仅仅是简单的点击按钮,而是需要根据自身情况选择...
花呗秒套平台:别人骗了你!
任何声称能提供“花呗秒套”或类似快速资金周转的第三方平台,从本质上说,都属于建立在认知偏差和高风险诱饵上的信息陷阱。你需要理解,花呗这类消费信贷工具的核心风控模型和资金流转链路,完全掌握在发卡机构和其...