分期乐:利与弊如何权衡?
分期乐这类消费信贷工具的本质,并非单纯的支付手段,而是一种通过“时间转移”来实现消费平滑的金融杠杆。它将未来的现金流提前支取到当下,极大地降低了高单价商品的准入门槛。对于具备稳健收入且有明确预算规划的人来说,它能有效缓解大额支出对月度现金流的冲击,起到一种“缓冲垫”的作用。然而,这种便捷性背后隐藏着一种风险转移:用户在享受当下购买力扩张的同时,实际上是在透支未来的财务安全感,这种权衡的失衡往往发生在用户对杠杆规模失去掌控的瞬间。
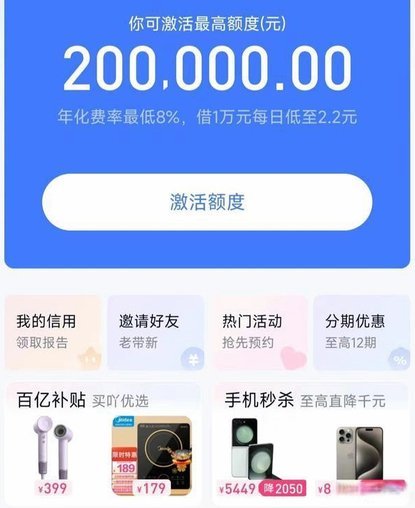
评估此类分期服务的成本时,最常见的误区在于盯着看似微小的“月费率”或“手续费率”不放。从金融逻辑来看,如果分期还款的金额在每一期都包含了原始本金的比例,那么实际的年化利率(APR)往往远高于账面上的月费率。用户习惯于关注每月仅需支出几十或上百元的“轻量感”,却忽略了这种分期模式下,资金的使用成本并未随着本金的偿还而线性下降。这种计算上的认知偏差,容易导致用户在无意识中陷入高成本负债的泥潭,使原本计划内的消费逐渐演变为沉重的利息负担。
从行为经济学的视角观察,分期乐这类工具通过降低“支付痛苦感”,在潜意识里诱发了消费扩张。当原本需要一次性支付的沉重负担被拆解为细碎、无感的月度小额支出时,大脑对消费决策的防御机制会随之减弱。这种支付门槛的降低,极易引发“消费通胀”现象,即用户会因为分期额度的存在,而倾向于购买那些原本不在预算范围内的非必需品。长此以往,这种消费习惯的变迁会侵蚀个人的储蓄能力,使得个人的资产负债表在不知不觉中失衡,陷入“以贷养贷”的恶性循环。
衡量使用分期乐是否“划算”,最终的标尺不在于工具本身,而在于个人的财务纪律与现金流管理能力。如果能将分期逻辑精准地应用于资产配置或抗风险周期的调节,它便是一把精准的手术刀;反之,若缺乏对真实利率的敏感度以及对消费冲动的克制力,它则是一把切割财富的钝器。真正的财务自由并非来自于对低门槛消费工具的利用,而来自于对债务边界的清晰认知,以及对每一笔信用支出背后真实成本的敬畏。
相关文章
资源获取与利用指南
在当今多元化的社会中,“去哪拿”与“怎么用”的话题正变得愈发重要。无论是个人还是企业,面对资源的获取和使用时都面临着诸多选择。从数字技术到传统渠道,多样的获取途径为用户提供了更便捷的选择。 首先,...
如何“套”出更高额度?
得物分期额度,这个话题的讨论远比表面上看起来复杂,它不仅仅是关于是否能“套出来”,更关乎得物作为平台,以及消费者自身信用状况的微妙平衡。从数据层面观察,得物分期额度并非设定在某个固定的数值上,而是基于...
美团月付回收平台对比选哪个好用
美团月付回收,本质上是用户提前结清未来月供余额的变现行为,其背后的平台选择远非简单“哪个宣传力度大”能决定。想要找到最适合自己的平台,需要深度评估平台的回购定价策略、提现机制、风险控制以及用户体验。高...
分期乐提现指南
在探讨“分期乐怎么提出来”这一话题时,我们首先要明确背景。分期乐作为一个知名的生活服务平台,其核心在于为用户提供灵活多样的消费金融服务。那么,如何高效且合法地提现呢?首先需要了解分期乐的借款规则与服务...
网店套现:揭秘资金流动的秘密通道
现代电商平台形成的交易生态,其核心价值并非商品本身,而是内嵌的资金流闭环机制。任何探究“套现”行为的分析,本质上是对支付通道耦合度过高这一系统漏洞的观察。这绝非简单的寻找一个接收款项的实体,而是一项涉...
分期乐额度提升实用技巧
分期乐的额度体系本质上是基于用户信用画像的动态评估模型,其核心逻辑在于通过消费行为数据反推还款能力。平台会综合分析用户历史分期记录、账单履约率、消费频次及金额波动等维度,构建多维评分体系。值得注意的是...