微信分付提现:商家资金周转效率提升指南
微信分付提现商家在支付生态中正经历一场静默的革命。传统支付模式下,商家常面临大额资金沉淀的困境,而微信分付通过将交易资金拆解为多笔小额支付,实现了提现过程的动态分摊。这种机制不仅减少了单次提现的额度限...
微信分付提现:别钻这个空子
微信分付本质上是一种消费信贷工具,而非现金贷款产品。许多用户急于寻找将额度变现的方法,往往源于对资金周转的迫切需求。然而,产品底层逻辑决定了该额度仅能用于微信支付支持的消费场景,直接提现功能在系统中并...
美团借7.1万,能借多少?看这里!
美团显示7.1万元的“借”并不简单,它是一个复杂信用评估的起点,而非一个直接的数字答案。这笔金额代表的,本质上是美团平台针对借款人信用状况的一种预估,背后涉及多重因素的考量。首先,需要明确“借”的含义...
白条额度如何安全提现
白条额度套现的本质是将信用额度转化为流动性资金,这一行为在消费金融领域长期存在灰色操作空间。平台通过算法模型评估用户信用后授予的额度,本质上是基于未来还款能力的预支权益。套现者常利用虚构交易、虚增商品...
奢侈品交易,信任之环
在二手奢侈品交易生态中,将数字化的交易凭证转化为实物所有权的过程,远非简单的“接货”。它构成了一个高度复杂的、集信任、安全和时效性为核心要素的物理闭环。得物取货所承载的,是整个交易流程中风险最高的临界...
得物现金账户如何安全快速提现
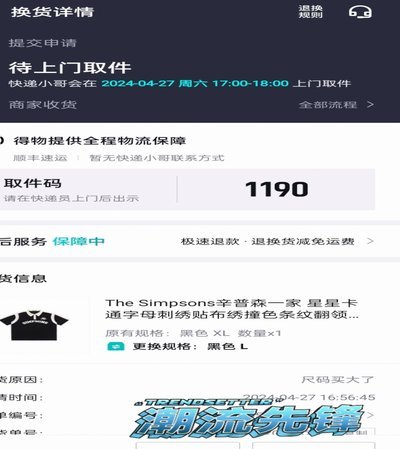
得物现金账户的提现机制本质上是平台资金流转的闭环设计,其核心逻辑在于平衡用户资金安全与平台运营效率。用户通过绑定银行卡或第三方支付工具完成提现操作后,系统会触发多层风控校验,包括但不限于实名认证状态、...
得物取货:品质护航的独特体验
得物,一个以潮流单品交易闻名的平台,其“取货流程”并非单纯的物流环节,而是承载着品牌调性、用户体验以及平台运营策略的关键。区别于传统电商的“仓库-运输-送货上门”,得物采用的是“PO单-先行赔付-复检...
便荔卡额度注销指南
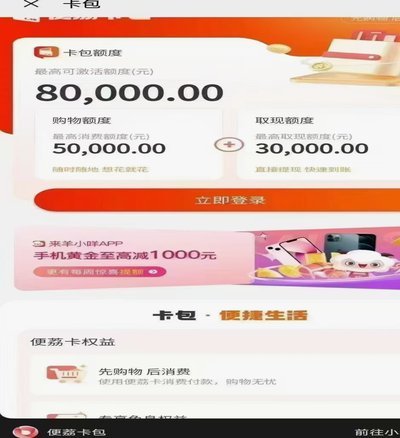
很多人在面对“便荔卡包”额度时,存在一个逻辑误区,认为注销额度等同于简单的“功能隐藏”。实际上,额度的注销本质上是授信关系的终结与信用额度管理权的归还。如果仅仅是在前端界面隐藏了数值,这并不意味着该笔...
花呗提现20000手续费多少
关于花呗提现20,000元的手续费问题,需要从多个角度进行分析。首先,需明确的是,现阶段阿里巴巴旗下的蚂蚁金服对于花呗余额提现并未直接收取固定比例的手续费。也就是说,你不能直接看到一个像信用卡提现那样...
携程拿去花提现多久到账及手续费解析
理解“携程拿去花”提现到账时间,不能仅仅盯着“快”这个字眼,而要看背后的信用结算逻辑。在大多数常规操作下,只要用户信用额度充足且提现金额在系统风控阈值内,资金通常能实现分钟级的到账。这种高度的即时性源...